Au Québec, une reprise de finance naît d'un défaut de paiement : le créancier hypothécaire publie un préavis d'exercice au registre foncier et doit laisser au propriétaire un délai de 60 jours pour un immeuble résidentiel afin de remédier au défaut. S'il n'y parvient pas, le créancier exerce l'un de ses recours : prise en paiement (il devient propriétaire), vente sous contrôle de justice ou vente par le créancier. Ces propriétés reviennent ensuite sur le marché, souvent via Centris avec la mention reprise de finance, et se vendent généralement sans garantie légale, aux risques et périls de l'acheteur, sans déclaration détaillée du vendeur. L'aubaine existe parfois, mais elle se paie en risques : état inconnu de la propriété, inspection cruciale, délais particuliers. Un dossier de financement solide et un courtier qui connaît la mécanique font toute la différence.
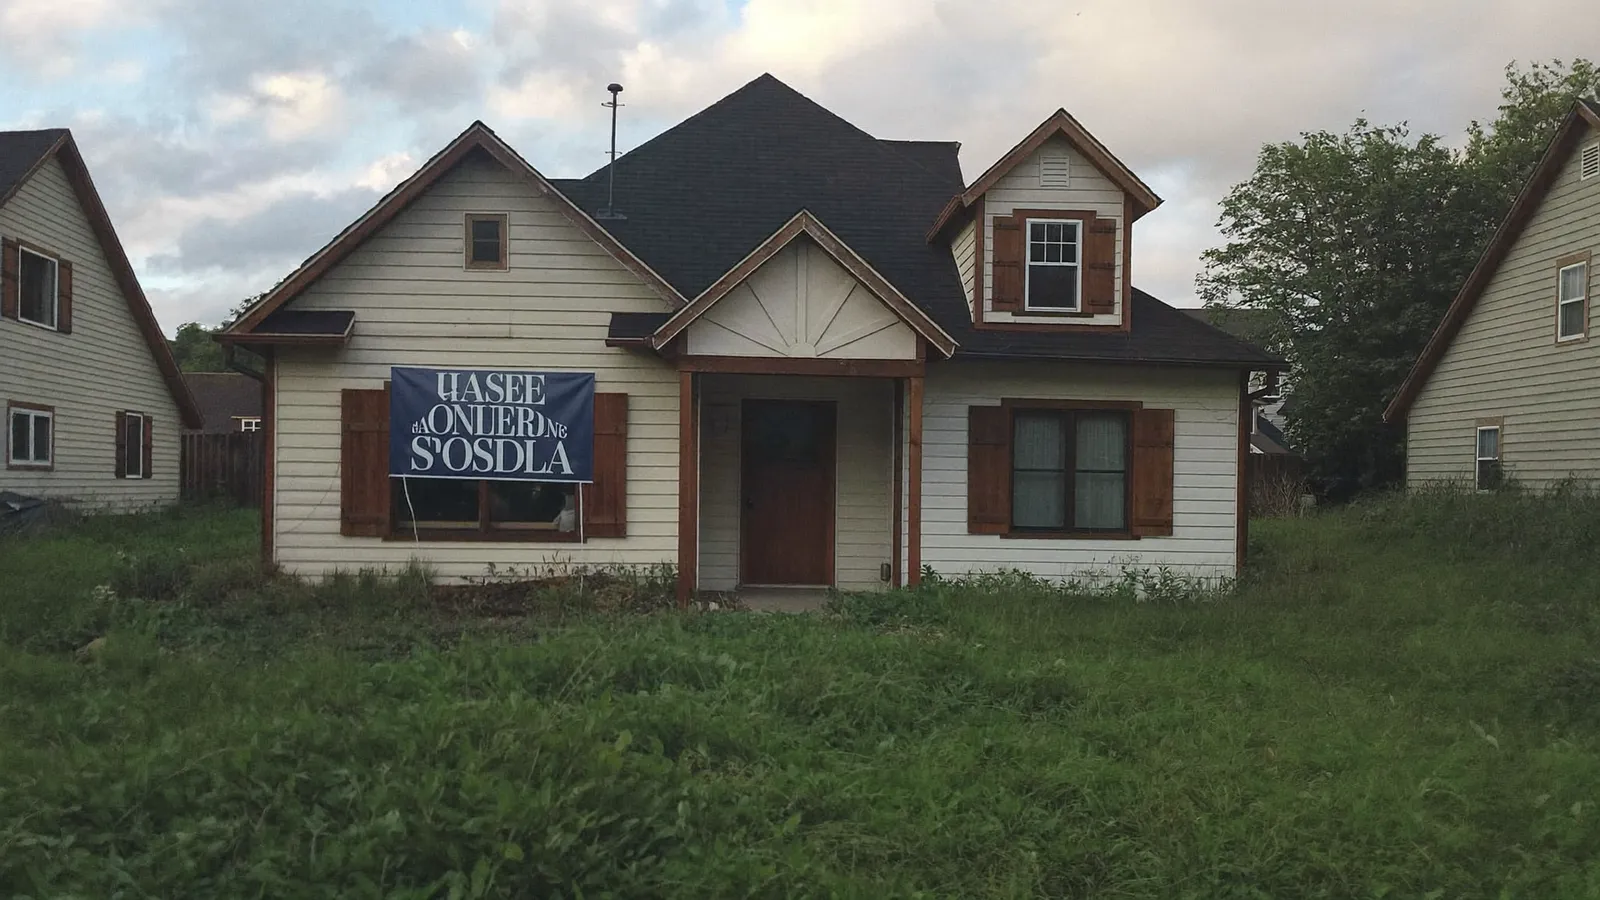
Comment naît une reprise : le préavis de 60 jours
Tout commence par un défaut de paiement. Le créancier hypothécaire publie alors un préavis d'exercice au registre foncier, qui identifie le défaut et le recours envisagé. Pour un immeuble principalement résidentiel, le Code civil impose ensuite un délai de 60 jours pendant lequel le propriétaire peut remédier au défaut, vendre lui-même ou refinancer.
C'est pour ça que les « aubaines saisies demain matin » n'existent pas au Québec : la mécanique est publique, encadrée et relativement lente. Beaucoup de propriétaires en défaut vendent d'ailleurs eux-mêmes pendant ce délai, souvent à prix de marché, pour protéger leur équité : si vous êtes dans cette situation côté vendeur, notre équipe peut caler une évaluation gratuite en urgence.
Les recours du créancier : trois chemins différents
- La prise en paiement : le créancier devient propriétaire en échange de l'extinction de la dette. C'est lui qui revend ensuite, d'où le terme « reprise de finance ».
- La vente sous contrôle de justice : le tribunal autorise la vente, menée par une personne désignée. L'immeuble est adjugé aux risques et périls de l'acheteur, sans garantie légale.
- La vente par le créancier : le créancier vend lui-même, avec des obligations de prudence, et remet l'excédent au débiteur le cas échéant.
Le chemin emprunté change vos protections d'acheteur : d'où l'importance de savoir exactement ce que vous achetez, et de qui. La promesse d'achat se conditionne différemment dans chaque cas.
Où trouver les reprises de finance en 2026 : les cinq sources
Il n'existe pas de « liste secrète ». Au Québec, une reprise passe par des canaux publics, et les voici dans l'ordre où elles y apparaissent.
- Le Registre foncier du Québec. Tout commence par un préavis d'exercice publié contre l'immeuble. C'est public, consultable en ligne au Registre foncier (consultation payante à l'acte). À ce stade la propriété n'est pas à vendre : le propriétaire dispose de 60 jours pour remédier au défaut, et il vend souvent lui-même pendant ce délai.
- Centris.ca. La grande majorité des reprises résidentielles y sont inscrites par le courtier mandaté par le créancier. Dans la recherche avancée, cochez le critère « Reprise de finance » : c'est le même filtre que celui qu'utilisent les courtiers.
- Le filtre « Reprise de finance » de RE/MAX Québec. Il affiche en temps réel les reprises inscrites par des courtiers RE/MAX partout au Québec : remax-quebec.com, propriétés en reprise de finance.
- Les ventes sous contrôle de justice. Quand le tribunal autorise la vente, la personne désignée la publicise (annonces, Centris, parfois enchères). L'immeuble est adjugé aux risques et périls de l'acheteur.
- Un courtier avec une alerte Centris. Une alerte configurée sur les bons critères vous envoie la fiche dès sa mise en ligne, avant les portails grand public. C'est gratuit, et c'est ce que nous faisons pour nos clients acheteurs : demandez votre alerte ci-dessous.
Le vrai volume, chiffré · lecture du 13 septembre 2026
Le filtre RE/MAX Québec affichait ce jour-là 63 propriétés en reprise de finance pour toute la province. Sur les 54 fiches que nous avons pu classer par région, les deux tiers sont loin du Grand Montréal :
| Région | Reprises affichées |
|---|---|
| Bas-Saint-Laurent (Matane, Témiscouata) | 11 |
| Côte-Nord (Forestville, Baie-Comeau, Port-Cartier) | 11 |
| Lanaudière (dont 4 terrains à Saint-Côme) | 8 |
| Montréal | 3 |
| Région de Québec | 3 |
| Outaouais | 3 |
| Rive-Sud de Montréal | 2 |
| Laurentides | 2 |
| Mauricie, Estrie, Chaudière-Appalaches, Abitibi (2 chacune) | 8 |
| Montérégie hors Rive-Sud, Centre-du-Québec, Gaspésie (1 chacune) | 3 |
| Laval | 0 |
Par type : 22 maisons, 12 plex, 9 terrains, 8 immeubles commerciaux, 3 condos. Montréal, la Rive-Sud et Laval réunis : 7 fiches repérées sur 63, aucune à Laval. Autrement dit, chasser une reprise dans le Grand Montréal, c'est surveiller une poignée d'inscriptions par mois, pas éplucher un catalogue. D'où l'alerte, plutôt que la liste.
Source : filtre public « Reprise de finance » de remax-quebec.com, compté le 13 septembre 2026. Chiffres agrégés uniquement; les fiches appartiennent à leurs courtiers inscripteurs.
Volume réaliste, donc : les reprises restent une fraction marginale du marché québécois, concentrées dans certaines régions et certaines gammes de prix. En période de taux stables comme depuis octobre 2025, elles se font encore plus rares dans le Grand Montréal. Méfiez-vous des sites payants qui promettent des « listes exclusives » : l'information utile est publique, et un courtier de l'équipe configure une alerte ciblée sans frais.
Alerte reprises de finance : recevez les fiches dès leur sortie
Un courtier de l'équipe configure votre alerte Centris sur vos critères (secteur, budget, type) et vous accompagne du repérage à la promesse d'achat. Gratuit, sans engagement.
Les vrais risques : ce que l'aubaine peut coûter
- Sans garantie légale : la quasi-totalité des reprises se vendent sans garantie de qualité, souvent « aux risques et périls ». Nos recours en vices cachés sont alors très limités : notre guide vente sans garantie légale détaille exactement ce que vous abandonnez.
- Pas de déclaration du vendeur : le créancier n'a jamais habité la propriété et ne déclare à peu près rien de son historique.
- État réel inconnu : une propriété reprise a parfois été négligée, vidée ou endommagée. L'inspection préachat n'est pas négociable, et prévoyez un budget de remise en état.
- Délais et occupants : signatures plus lentes côté institution, et parfois un occupant encore en place, avec les règles du logement loué qui s'appliquent.
Acheter une reprise, en pratique
La bonne stratégie tient en quatre temps : une préapprobation béton (les prêteurs financent les reprises, mais exigent un dossier propre et parfois des réserves pour travaux), une inspection approfondie avec experts au besoin, un prix plafond calculé à partir des ventes comparables du secteur moins le coût réaliste des travaux et une marge de risque, et une promesse d'achat rédigée pour ce contexte précis.
Une reprise n'est une aubaine que si le total prix + travaux + risque reste sous la valeur marchande. Nos pages secteur donnent les médianes réelles pour faire ce calcul, et un courtier de l'équipe vous accompagne du repérage à la signature.
Une reprise se chasse avec des chiffres, pas avec de l'espoir.
Alerte ciblée, calcul du vrai coût, promesse adaptée : un courtier de l'équipe encadre votre chasse à la reprise du repérage à la signature.
Questions fréquentes
C'est quoi exactement une reprise de finance?
C'est une propriété revenue entre les mains du créancier hypothécaire, généralement une banque, après un défaut de paiement du propriétaire : préavis d'exercice publié au registre foncier, délai de 60 jours pour un immeuble résidentiel, puis exercice d'un recours comme la prise en paiement ou la vente sous contrôle de justice. Le créancier remet ensuite la propriété en vente, le plus souvent sur Centris via un courtier, sans garantie légale.
Les reprises de finance sont-elles vraiment moins chères?
Parfois, mais pas systématiquement : le créancier a l'obligation de vendre à un prix raisonnable et s'appuie sur des évaluations. L'écart, quand il existe, compense des risques réels : vente sans garantie légale, état parfois dégradé, aucune déclaration du vendeur sur l'historique. L'aubaine se calcule après inspection : prix plus travaux plus marge de risque, comparé aux ventes récentes du secteur.
Peut-on acheter une reprise de finance avec une garantie légale?
En pratique non : les créanciers vendent sans garantie légale, souvent avec la mention « aux risques et périls de l'acheteur », parce qu'ils n'ont jamais habité la propriété. Votre protection passe alors par l'inspection préachat approfondie, des conditions bien rédigées dans la promesse d'achat et un prix qui reflète le risque assumé.
Comment trouver des reprises de finance au Québec?
Cinq sources, toutes publiques : le préavis d'exercice au Registre foncier (avant la mise en vente), le filtre « Reprise de finance » de Centris.ca, le même filtre sur remax-quebec.com, les ventes sous contrôle de justice publicisées par la personne désignée, et une alerte Centris configurée par un courtier, qui envoie la fiche dès sa mise en ligne. Le 13 septembre 2026, le filtre RE/MAX Québec affichait 63 reprises pour toute la province, dont 7 seulement repérées à Montréal et sur la Rive-Sud, et aucune à Laval.
Comment fonctionne une reprise de finance chez Desjardins?
Comme chez n'importe quel créancier hypothécaire : Desjardins doit publier un préavis d'exercice au Registre foncier, respecter le délai de 60 jours pour un immeuble résidentiel, puis exercer un recours (prise en paiement le plus souvent). La propriété est ensuite confiée à un courtier mandaté et inscrite sur Centris avec la mention « reprise de finance », sans garantie légale. Vous n'avez donc pas besoin d'une liste Desjardins distincte : le filtre Centris et une alerte de courtier captent ces fiches comme toutes les autres.
Que se passe-t-il si je vends ma maison avant 5 ans?
Rien ne l'interdit, mais trois coûts s'additionnent : la pénalité de remboursement anticipé d'une hypothèque fermée (généralement trois mois d'intérêts ou le différentiel de taux, le plus élevé des deux), les frais de vente (rétribution du courtier, notaire, quittance) et les droits de mutation payés à l'achat, qui ne reviennent pas. Depuis 2023, une revente dans les 12 mois suivant l'achat est en plus imposée comme un revenu d'entreprise, sauf exceptions prévues par la loi (décès, séparation, mutation professionnelle, etc.). La résidence principale reste par ailleurs exemptée d'impôt sur le gain en capital. Si vous êtes en difficulté de paiement, vendre pendant le délai de 60 jours protège votre équité bien mieux qu'une reprise : demandez une évaluation gratuite en urgence.
Publié le 16 août 2026, mis à jour le 13 septembre 2026, par l'équipe Loaa & Manseur, équipe no 1 chez RE/MAX Platine en 2024 et 2025 · Confiez-nous votre projet