Taux · Sept-Îles · 28 octobre 2026
Le taux directeur passe à 2,5 %. À Sept-Îles, combien de plus par mois pour la maison médiane, quel revenu pour se qualifier, et dans quel marché.
Le 28 octobre 2026, la Banque du Canada a relevé son taux directeur de 2,25 % à 2,5 %. À Sept-Îles, la maison médiane s'est vendue 302 500 $ au 3e trimestre 2026. Avec la mise de fonds minimale (15 125 $) et un prêt à taux variable, le versement passe d'environ 1 598 $ à 1 639 $ par mois : 41 $ de plus, 492 $ par année. Le revenu minimal pour se qualifier monte d'environ 1 382 $. En fixe, rien ne bouge : le meilleur fixe 5 ans assuré relevé (4,09 %) donne 1 587 $ par mois. Source : Banque du Canada et Centris (Matrix), calculs de l'équipe Loaa & Manseur, 28 octobre 2026.
La réponse courte
Le 28 octobre 2026, la Banque du Canada a relevé son taux directeur de 2,25 % à 2,5 %. À Sept-Îles, la maison médiane s'est vendue 302 500 $ au 3e trimestre 2026. Avec la mise de fonds minimale (15 125 $) et un prêt à taux variable, le versement passe d'environ 1 598 $ à 1 639 $ par mois : 41 $ de plus, 492 $ par année. Le revenu minimal pour se qualifier monte d'environ 1 382 $. En fixe, rien ne bouge : le meilleur fixe 5 ans assuré relevé (4,09 %) donne 1 587 $ par mois.
Le versement avant et après la hausse

| Propriété médiane, T3 2026 | Prix | Mise de fonds minimale | Variable avant | Variable après | Écart par mois | Fixe 5 ans à 4,09 % |
|---|---|---|---|---|---|---|
| Maison unifamiliale | 302 500 $ | 15 125 $ | 1 598 $ | 1 639 $ | +41 $ | 1 587 $ |
Il s'est vendu trop peu de condos au 3e trimestre pour une médiane fiable.
Le prêt comprend la prime SCHL (11 495 $ sur la maison médiane, 4 % du prêt), ajoutée au montant emprunté. Si votre prêt variable a des versements fixes, votre versement ne bouge pas, mais environ 61 $ de plus par mois va aux intérêts plutôt qu'au capital.
Le revenu pour se qualifier
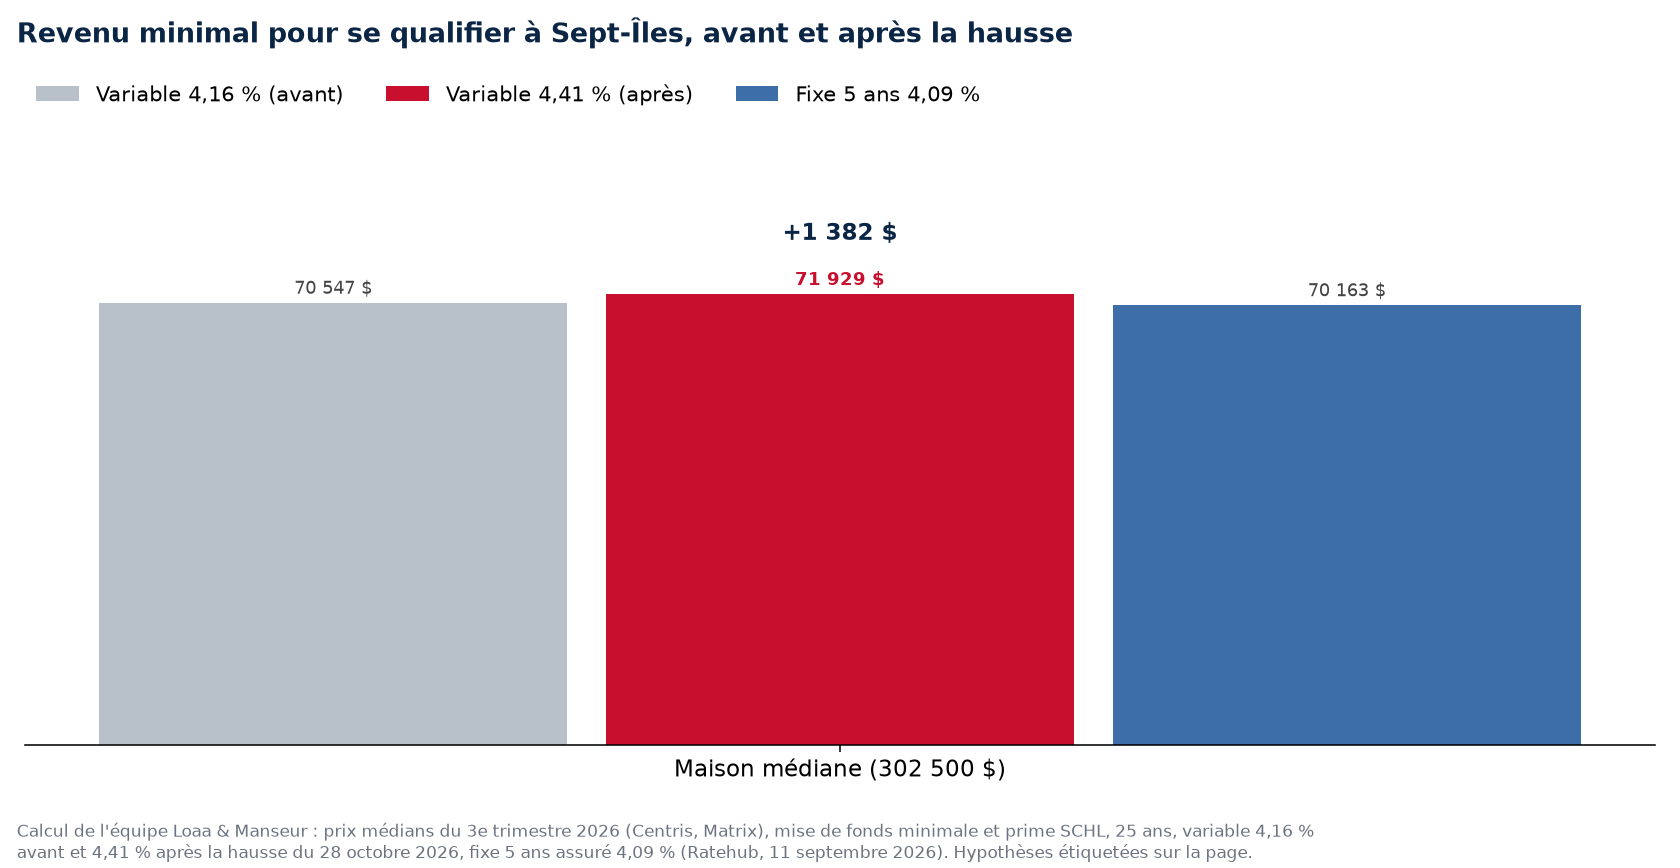
| Propriété médiane | Revenu minimal, variable avant | Variable après | Écart | Fixe 5 ans à 4,09 % |
|---|---|---|---|---|
| Maison unifamiliale | 70 547 $ | 71 929 $ | +1 382 $ | 70 163 $ |
Le test de résistance se fait au plus élevé de 5,25 % ou du taux du contrat plus 2 points. La hausse fait monter le taux de qualification du variable de 6,16 % à 6,41 %; avec le même revenu, on emprunte environ 6 761 $ de moins sur la maison médiane. En fixe, le taux de qualification reste à 6,09 % : dans nos hypothèses, le fixe devient plus facile à obtenir que le variable.
Le marché à Sept-Îles au moment de la hausse
De janvier à septembre 2026, les ventes à Sept-Îles sont en hausse de 15,8 % par rapport à 2025, et la maison médiane a pris 19 jours à se vendre au 3e trimestre, contre 21 un an plus tôt. Les vendeurs ont obtenu 97 % du prix demandé à la médiane. Les chiffres complets, trimestre par trimestre : le marché immobilier à Sept-Îles en 2026 contre 2025.
Ce que ça veut dire pour vous
Si vous achetez
Le marché reste actif : la bonne propriété ne reste pas longtemps affichée. La protection contre une prochaine hausse, c'est une préapprobation avec taux garanti : le taux est réservé pendant plusieurs mois selon le prêteur, et vous profitez d'une baisse s'il y en a une.
Si vous vendez
Les acheteurs à taux variable se qualifient pour un peu moins qu'hier. Ça ne change pas le prix d'une propriété bien placée, mais une propriété affichée trop cher a encore moins de chances de trouver preneur. Voir ce que la hausse change, en détail.
Comment lire ces chiffres
Hypothèses : taux variable de 4,16 % avant la hausse (moyenne relevée en septembre 2026) et de 4,41 % après, soit le même quart de point que le taux directeur; fixe 5 ans assuré à 4,09 % (meilleur taux relevé par Ratehub le 11 septembre 2026), inchangé par l'annonce; amortissement de 25 ans, intérêts capitalisés deux fois par an; mise de fonds minimale et prime SCHL selon les règles fédérales; revenu minimal = versement au taux de qualification (le plus élevé de 5,25 % ou du taux plus 2 points) plus taxes municipales estimées à 1 % du prix et chauffage de 1 200 $ par année, divisé par 39 %, le plafond d'abattement brut de la dette des prêts assurés. Votre prêteur calcule votre dossier à sa façon.
Questions fréquentes
Combien de plus par mois pour acheter à Sept-Îles après la hausse?
Pour la maison médiane (302 500 $) avec la mise de fonds minimale et un taux variable, environ 41 $ de plus par mois, 492 $ par année. Un prêt à taux fixe signé aujourd'hui n'est pas touché par l'annonce elle-même.
Quel revenu faut-il pour acheter la maison médiane à Sept-Îles?
Selon nos hypothèses, environ 71 929 $ de revenu brut du ménage en taux variable après la hausse (70 547 $ avant), et 70 163 $ en fixe 5 ans à 4,09 %. Les autres dettes (auto, cartes) réduisent ce montant.
Est-ce que je peux emprunter moins qu'avant?
En taux variable, oui, un peu : avec le même revenu, le prêt maximal baisse d'environ 6 761 $ sur la maison médiane, parce que le taux de qualification passe de 6,16 % à 6,41 %. En fixe, le taux de qualification reste à 6,09 %.
Faut-il attendre que les taux baissent?
Personne ne connaît la prochaine décision de la Banque du Canada, prévue en décembre. Ce qu'on sait : de janvier à septembre 2026, les ventes à Sept-Îles sont en hausse de 15,8 % par rapport à 2025, et la maison médiane a pris 19 jours à se vendre au 3e trimestre, contre 21 un an plus tôt. Les vendeurs ont obtenu 97 % du prix demandé à la médiane. Attendre une baisse de taux, c'est aussi risquer d'acheter quand les autres acheteurs reviennent.
Sources : Banque du Canada, annonce du 28 octobre 2026; Centris (Matrix), prix de vente médians du 3e trimestre 2026 à Sept-Îles, compilés par l'équipe Loaa & Manseur le 28 octobre 2026; règles fédérales de mise de fonds et barème SCHL; calculs de l'équipe. Ce texte n'est pas un conseil financier personnalisé.
Nos preuves, pas nos promesses
L'équipe Loaa & Manseur, dirigée par Lotfi Manseur et Loaa Al Daow, est l'équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial des grandes équipes résidentielles selon le classement officiel RE/MAX, calculé sur les transactions réelles. Sa fiche Google compte plus de 220 avis avec une note de 4,9. Ses bureaux sont au 55, avenue de l'Équinoxe à Brossard, à un pont de l'île, et le permis de chaque courtier se vérifie au registre public de l'OACIQ. Trois choses à vérifier vous-même avant de nous appeler, et à exiger de n'importe quel autre courtier.
Dans le même dossier : Hausse du taux directeur à 2,5 % le 28 octobre 2026 : ce que ça change pour votre hypothèque, pour acheter et pour vendre, Marché immobilier à Sept-Îles : 2026 contre 2025, trimestre par trimestre (prix médian, ventes, délai de vente et prix obtenu des maisons, condos et plex, Centris), Hausse du taux directeur : ce que ça change pour acheter dans 52 villes du Québec (versement, revenu minimal, octobre 2026), Mise de fonds pour acheter à Sept-Îles en 2026 : le minimum, 20 %, la prime SCHL, le CELIAPP et le RAP, maison et condo (Centris), Salaire pour acheter la maison médiane à Sept-Îles : 33 000 $ en 2016, 56 369 $ en 2026, le prix et le taux démêlés (Centris) et Préapprobation hypothécaire au Québec en 2026 : documents, durée de 90 à 120 jours, ce qu'elle garantit et ne garantit pas, coût, et le montant qu'on peut vraiment emprunter.
Publié le 28 octobre 2026 par l'équipe Loaa & Manseur, équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial selon le classement officiel RE/MAX. Confiez-nous votre projet.