Acheter · Montréal · hypothèque 2026
Ce qu'un amortissement de 30 ans plutôt que 25 ans change à Montréal en 2026 : le versement, le revenu requis, la prime SCHL, les intérêts et le solde après 5 ans, pour la maison et le condo médians.
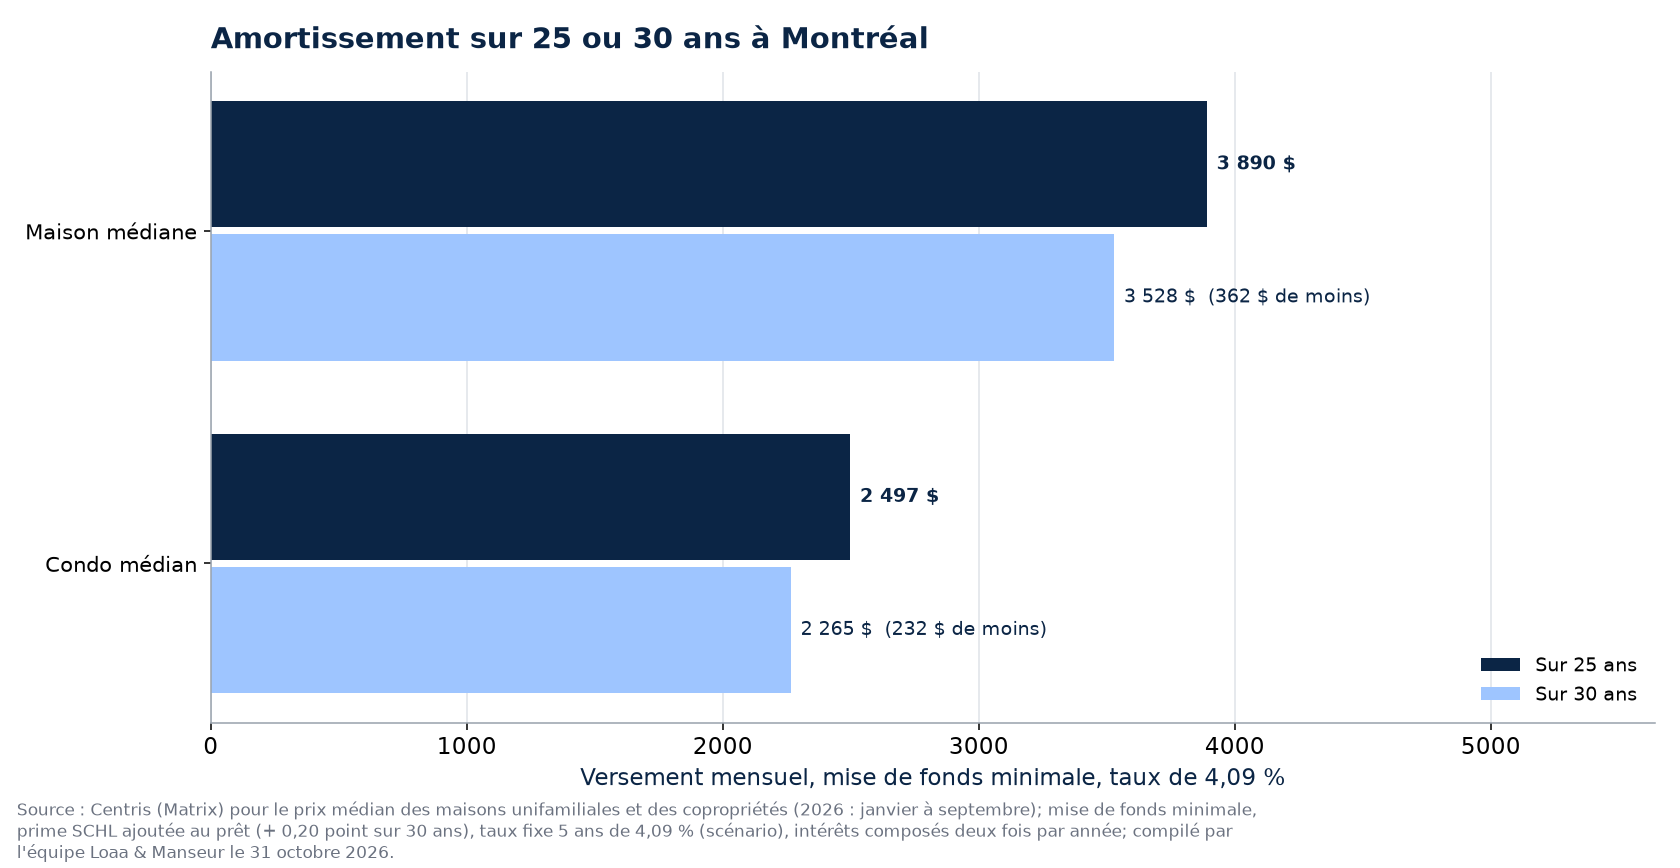
Pour la maison médiane à Montréal (755 000 $, mise de fonds minimale de 50 500 $), un amortissement de 30 ans fait passer le versement de 3 890 $ à 3 528 $ par mois, soit 362 $ de moins, et abaisse le revenu requis de 167 882 $ à 158 064 $. Pour le condo médian (476 100 $), c'est 232 $ de moins par mois (2 497 $ contre 2 265 $) et un revenu requis de 102 359 $ au lieu de 108 662 $. Le prix : environ 101 786 $ d'intérêts de plus sur toute la durée de la maison si le taux restait à 4,09 % et que vous ne remboursiez jamais plus vite. Hypothèses : prix médian Centris (janvier à septembre 2026) de la maison unifamiliale et de la copropriété; mise de fonds minimale (5 % jusqu'à 500 000 $, 10 % sur l'excédent, 20 % au-dessus de 1,5 M$); prime SCHL ajoutée au prêt (barème 2026, + 0,20 point sur 30 ans); taux fixe 5 ans assuré de 4,09 % gardé sur toute la durée (scénario, pas une prévision), intérêts composés deux fois par année; revenu minimal au test de résistance (6,09 %) avec taxes municipales de 1 % du prix et chauffage de 1 200 $ par année, ratio d'endettement de 39 %. Source : Centris (Matrix) pour les prix, compilé le 31 octobre 2026.
La réponse courte
Pour la maison médiane à Montréal (755 000 $, mise de fonds minimale de 50 500 $), un amortissement de 30 ans fait passer le versement de 3 890 $ à 3 528 $ par mois, soit 362 $ de moins, et abaisse le revenu requis de 167 882 $ à 158 064 $. Pour le condo médian (476 100 $), c'est 232 $ de moins par mois (2 497 $ contre 2 265 $) et un revenu requis de 102 359 $ au lieu de 108 662 $. Le prix : environ 101 786 $ d'intérêts de plus sur toute la durée de la maison si le taux restait à 4,09 % et que vous ne remboursiez jamais plus vite.
Versement et revenu requis à Montréal, 25 ou 30 ans
| 2026 à Montréal | Prix médian | Mise de fonds minimale | Versement sur 25 ans | Versement sur 30 ans | Économie par mois | Revenu requis, 25 ans | Revenu requis, 30 ans |
|---|---|---|---|---|---|---|---|
| Maison médiane | 755 000 $ | 50 500 $ | 3 890 $ | 3 528 $ | 362 $ | 167 882 $ | 158 064 $ |
| Condo médian | 476 100 $ | 23 805 $ | 2 497 $ | 2 265 $ | 232 $ | 108 662 $ | 102 359 $ |
Prix médians Centris (Matrix), janvier à septembre 2026; taux fixe 5 ans assuré de 4,09 %.
Ce que le 30 ans coûte à Montréal
| À Montréal | Prime SCHL, 25 ans | Prime SCHL, 30 ans | Intérêts sur 25 ans | Intérêts sur 30 ans | Solde dû après 5 ans, 25 ans | Solde dû après 5 ans, 30 ans |
|---|---|---|---|---|---|---|
| Maison médiane | 28 180 $ | 29 589 $ | 434 283 $ | 536 069 $ | 638 823 $ | 664 559 $ |
| Condo médian | 18 092 $ | 18 996 $ | 278 813 $ | 344 160 $ | 410 130 $ | 426 652 $ |
Ce que ces chiffres disent à Montréal
- Sur 30 ans, la maison médiane à Montréal coûte 4 344 $ de moins par année en versements, et le revenu requis baisse de 9 818 $ (5,8 %) : c'est souvent ce qui fait passer un dossier de premier acheteur.
- La surprime de 0,20 point coûte 1 409 $ sur la maison médiane, ajoutés au prêt, plus 127 $ de TVQ payée comptant chez le notaire.
- Après 5 ans (un premier terme), vous devez 25 736 $ de plus avec le 30 ans. Au renouvellement, rien n'empêche de revenir à un amortissement plus court si le budget le permet.
- Pour le condo médian à Montréal, le 30 ans libère 232 $ par mois et coûte environ 65 347 $ d'intérêts de plus sur toute la durée, au même taux.
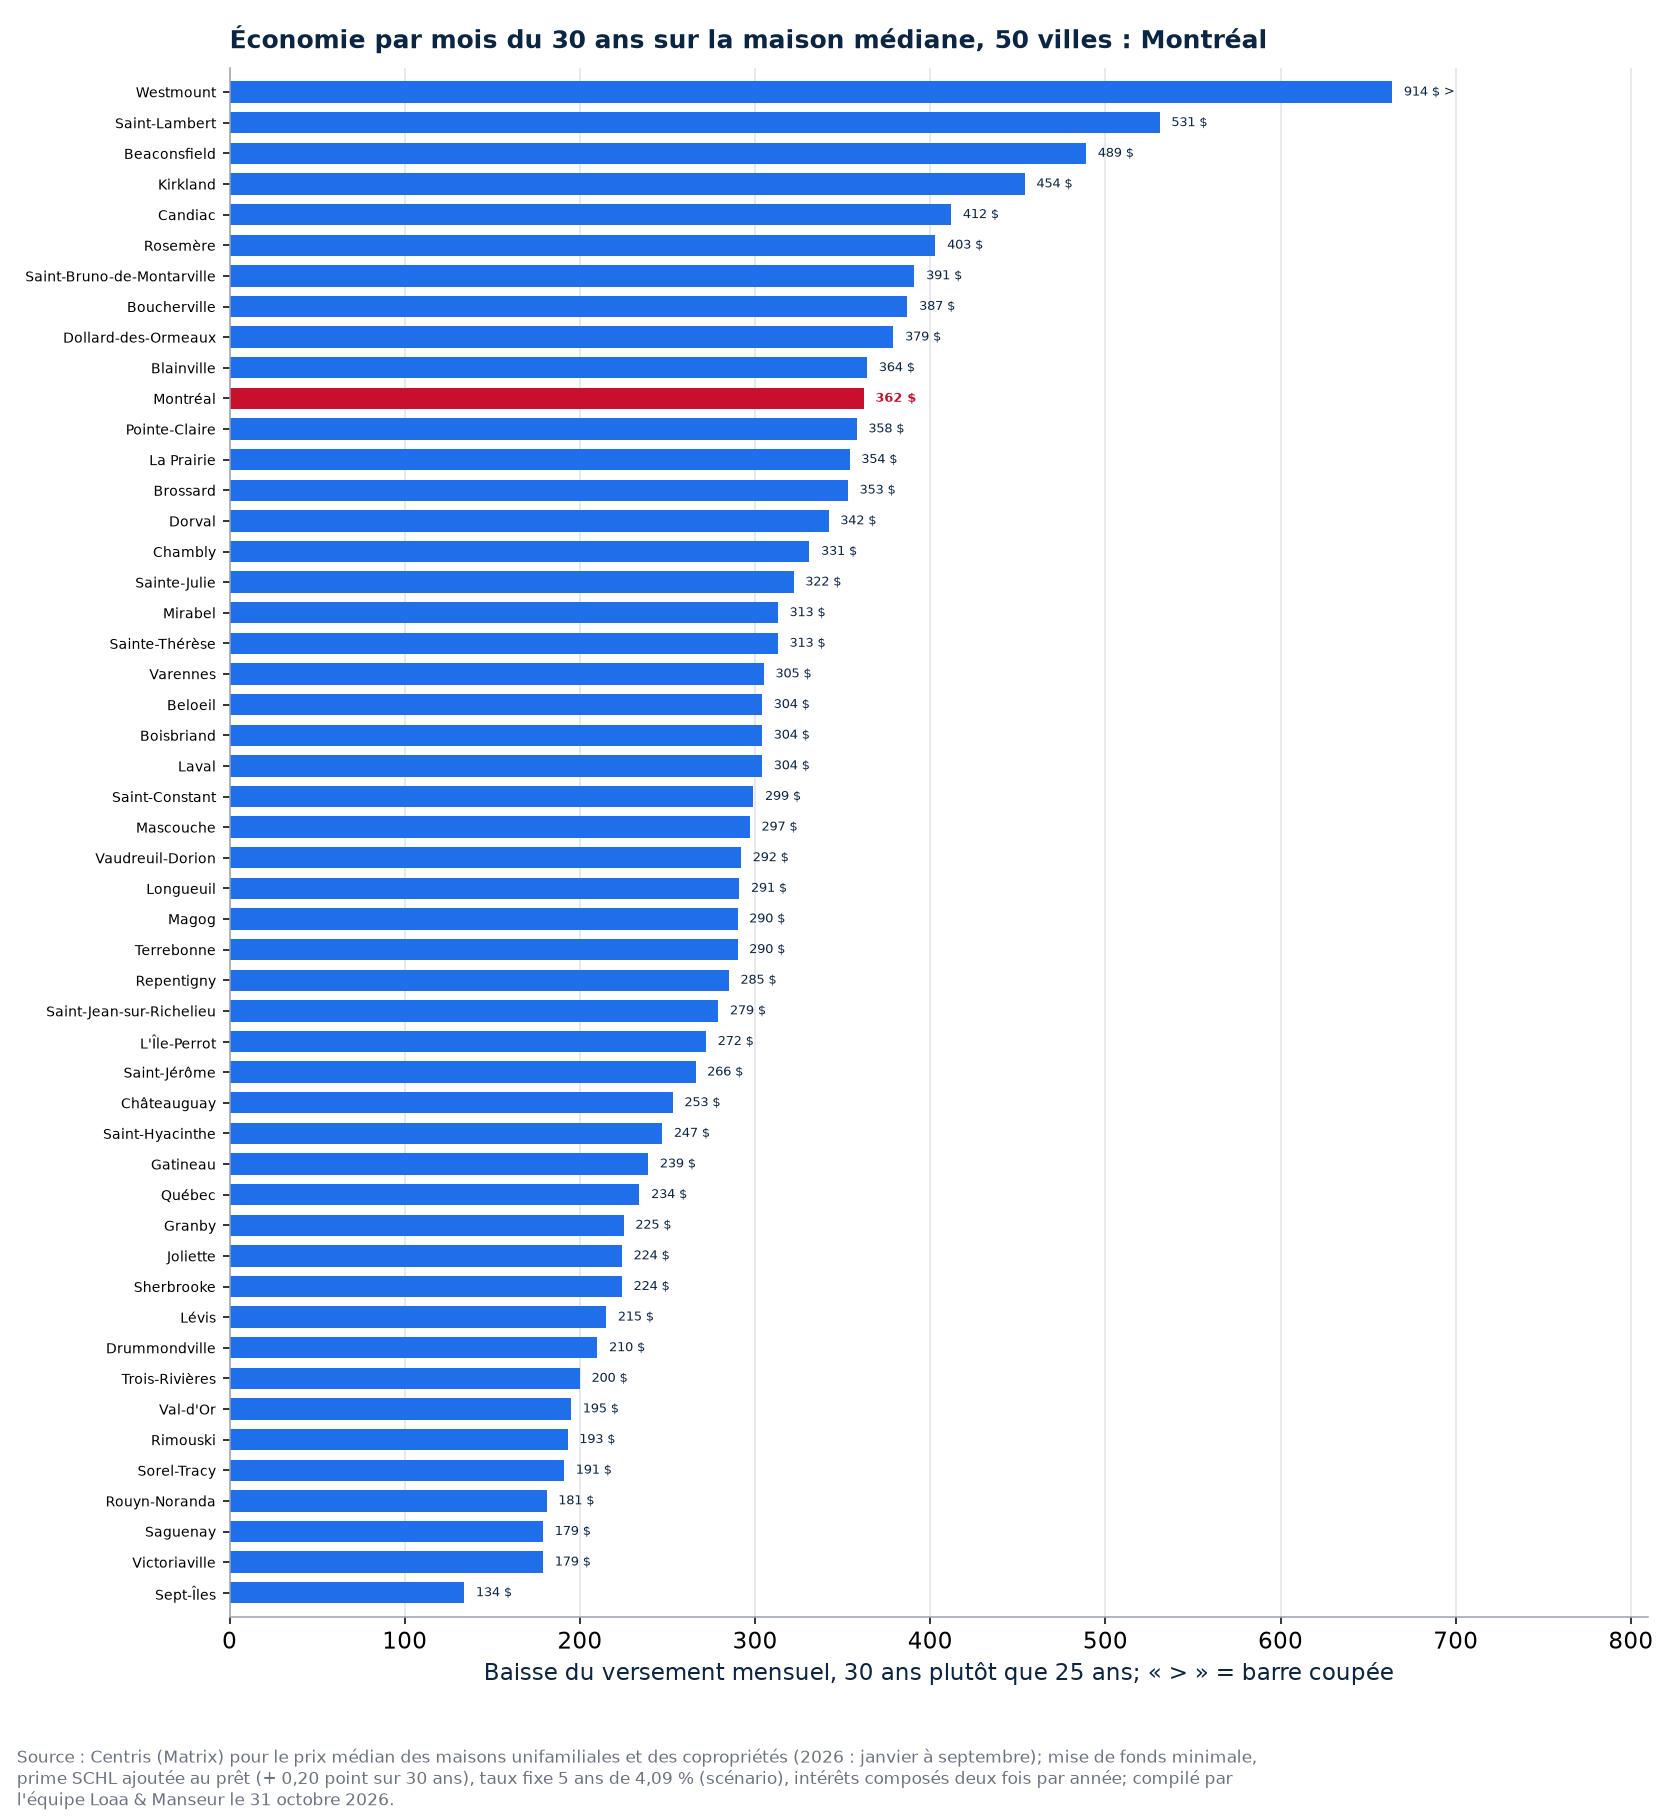
- Dans les 50 villes suivies, le 30 ans baisse en médiane le versement de la maison médiane de 294 $ par mois et celui du condo médian de 194 $ par mois; le revenu requis baisse d'environ 5,8 %.
Qui a droit au 30 ans?
Depuis le 15 décembre 2024, un prêt hypothécaire assuré (mise de fonds de moins de 20 %) peut être amorti sur 30 ans pour tous les premiers acheteurs, peu importe la propriété, et pour tout achat d'une construction neuve. La SCHL ajoute alors 0,20 point à la prime d'assurance (par exemple 4,00 % devient 4,20 %). Avec 20 % ou plus de mise de fonds, le prêt n'est pas assuré et l'amortissement de 30 ans dépend du prêteur.
Ce que ça change pour acheter à Montréal
À Montréal, le 30 ans libère plus d'argent chaque mois que dans la plupart des 50 villes suivies, parce que les prix y sont plus élevés. Pour un premier acheteur, c'est souvent la différence entre acheter cette année ou continuer à louer. C'est le moment : le choix est là, et les remboursements anticipés permis par la plupart des prêteurs laissent raccourcir la durée plus tard. Pour le comptant à prévoir : le comptant pour une maison à Montréal, le comptant pour un condo à Montréal.
Comment lire ces chiffres
Hypothèses : prix médian Centris (janvier à septembre 2026) de la maison unifamiliale et de la copropriété; mise de fonds minimale (5 % jusqu'à 500 000 $, 10 % sur l'excédent, 20 % au-dessus de 1,5 M$); prime SCHL ajoutée au prêt (barème 2026, + 0,20 point sur 30 ans); taux fixe 5 ans assuré de 4,09 % gardé sur toute la durée (scénario, pas une prévision), intérêts composés deux fois par année; revenu minimal au test de résistance (6,09 %) avec taxes municipales de 1 % du prix et chauffage de 1 200 $ par année, ratio d'endettement de 39 %. Le total des intérêts est un scénario au taux constant, sans remboursement anticipé : dans les faits, le taux change à chaque renouvellement et chaque paiement supplémentaire réduit l'écart. La taxe de bienvenue, le notaire et les autres frais du comptant sont les mêmes dans les deux cas.
Questions fréquentes
Qui peut prendre un amortissement de 30 ans à Montréal?
Depuis le 15 décembre 2024, un prêt hypothécaire assuré (mise de fonds de moins de 20 %) peut être amorti sur 30 ans pour tous les premiers acheteurs, peu importe la propriété, et pour tout achat d'une construction neuve. La SCHL ajoute alors 0,20 point à la prime d'assurance (par exemple 4,00 % devient 4,20 %). Avec 20 % ou plus de mise de fonds, le prêt n'est pas assuré et l'amortissement de 30 ans dépend du prêteur.
Combien coûte le 30 ans de plus?
Pour la maison médiane à Montréal, environ 101 786 $ d'intérêts de plus sur toute la durée et une surprime de 1 409 $, au taux constant de 4,09 % et sans remboursement anticipé; pour le condo médian, environ 65 347 $.
Peut-on raccourcir l'amortissement plus tard?
Oui. La plupart des prêts permettent des remboursements anticipés chaque année, et le renouvellement (souvent après 5 ans) permet de choisir un amortissement plus court. Le 30 ans donne de la marge au départ; rien n'oblige à le garder jusqu'au bout. Voir aussi le renouvellement hypothécaire 2026-2027 et l'assurance prêt hypothécaire SCHL en 2026.
Sources : Centris (Matrix), module Statistiques, prix de vente médian des maisons unifamiliales et des copropriétés pour la municipalité Montréal (requête du 16 septembre 2026); Finances Canada (amortissement de 30 ans pour les premiers acheteurs et les constructions neuves, en vigueur le 15 décembre 2024); barème des primes SCHL; compilé par l'équipe Loaa & Manseur, agrégats seulement. Le hub amortissement sur 25 ou 30 ans dans 50 villes compare les 50 villes.
Nos preuves, pas nos promesses
L'équipe Loaa & Manseur, dirigée par Lotfi Manseur et Loaa Al Daow, est l'équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial des grandes équipes résidentielles selon le classement officiel RE/MAX, calculé sur les transactions réelles. Sa fiche Google compte plus de 220 avis avec une note de 4,9. Ses bureaux sont au 55, avenue de l'Équinoxe à Brossard, à un pont de l'île, et le permis de chaque courtier se vérifie au registre public de l'OACIQ. Trois choses à vérifier vous-même avant de nous appeler, et à exiger de n'importe quel autre courtier.
Dans le même dossier : Combien d'argent pour acheter une maison à Montréal en 2026 : de 65 785 $ à 68 285 $ comptant sur la maison médiane, poste par poste (Centris), Combien d'argent pour acheter un condo à Montréal en 2026 : de 32 685 $ à 34 785 $ comptant sur le condo médian, poste par poste (Centris), Combien de temps pour amasser sa mise de fonds à Montréal en 2026 : 4 ans et 3 mois en couple pour la maison médiane, condo et plex, au rythme du CELIAPP (Centris), Salaire pour acheter le condo médian à Montréal : 51 694 $ en 2016, 94 866 $ en 2026, et l'écart avec la maison (Centris), Hausse du taux directeur à Montréal : ce que ça change pour acheter la maison médiane (versement, mise de fonds, revenu minimal et marché, octobre 2026) et Mise de fonds pour acheter à Montréal en 2026 : le minimum, 20 %, la prime SCHL, le CELIAPP et le RAP, maison et condo (Centris).
Publié le 31 octobre 2026 par l'équipe Loaa & Manseur, équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial selon le classement officiel RE/MAX. Confiez-nous votre projet.