Marché · Immobilier vs inflation · 20 ans
Vingt ans de prix des maisons au Québec, au Canada et aux États-Unis, comparés à l'inflation, à la Bourse, à l'or et aux CPG. Cinq graphiques, les deux côtés de la médaille, et ce que ça change pour acheter ou vendre en 2026.
D'août 2006 à août 2026, le prix de référence d'une maison au Québec est passé de 183 900 $ à 540 800 $ (+194 %, 5,5 % par année) contre +55 % pour l'inflation canadienne : 1,9 fois plus de pouvoir d'achat. Sans levier, le S&P 500 (×8,5 en dollars américains), l'or (×7,2) et le TSX 60 (×5,4) ont fait plus, mais les maisons du Québec et de Montréal n'ont jamais reculé d'une année à l'autre en 20 ans, alors que le Canada a reculé 6 fois, les États-Unis 5 fois, le TSX 4 fois et le S&P 500 3 fois. Avec une mise de fonds de 20 % (36 780 $), la maison vaut 393 680 $ en 2026 contre 311 874 $ pour le S&P 500, avant intérêts, taxes et frais. Sources : ACI, FHFA, Statistique Canada, BLS, Banque du Canada, Yahoo Finance, APCIQ, lues le 16 septembre 2026.
La réponse courte
D'août 2006 à août 2026, le prix de référence d'une maison au Québec (indice de prix MLS de l'ACI) est passé de 183 900 $ à 540 800 $, soit +194 %, ou 5,5 % par année. Pendant ce temps, l'inflation canadienne a fait +55 % (2,2 % par année). En dollars réels, une maison québécoise vaut donc 1,9 fois ce qu'elle valait il y a 20 ans. Le Canada entier a fait +136 %, les États-Unis +101 %.
Ce n'est pas le rendement le plus élevé : sans levier, le S&P 500 avec dividendes a multiplié la mise par 8,5 (en dollars américains), l'or par 7,2 et le S&P/TSX 60 par 5,4. Mais l'immobilier québécois a deux choses que ni la Bourse ni l'or n'ont eues : zéro année de recul en 20 ans (août à août, au Québec comme à Montréal), et un effet de levier qui, sur une mise de fonds de 20 %, place la maison devant tous les autres placements du comparatif. Les cinq graphiques ci-dessous montrent les deux côtés, chiffres officiels à l'appui.
1. Les maisons contre l'inflation : Québec, Canada, États-Unis
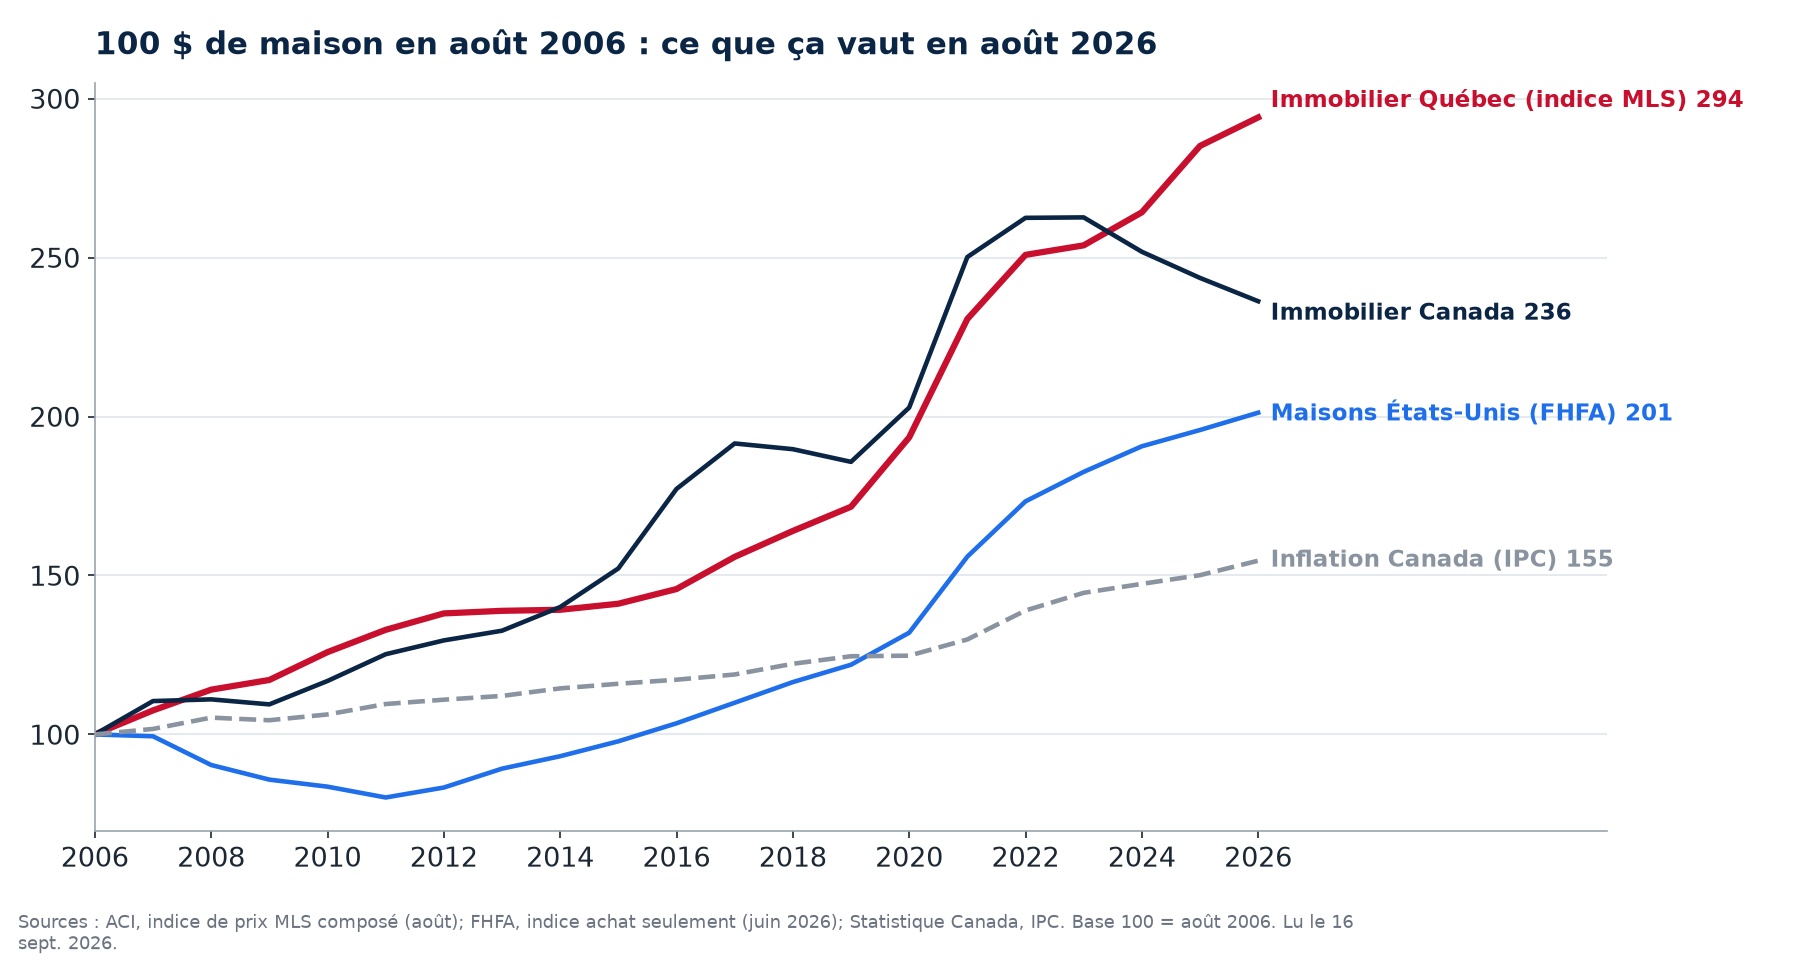
| Août 2006 à août 2026 | Départ | Arrivée | Variation | Par année |
|---|---|---|---|---|
| Maison, Québec (indice MLS composé) | 183 900 $ | 540 800 $ | +194 % | 5,5 % |
| Maison, RMR de Montréal | 198 000 $ | 583 900 $ | +195 % | 5,6 % |
| Maison, RMR de Québec | 140 400 $ | 436 100 $ | +211 % | 5,8 % |
| Maison, Centre-du-Québec | 86 500 $ | 362 400 $ | +319 % | 7,4 % |
| Maison, Canada (indice MLS composé) | 278 300 $ | 657 500 $ | +136 % | 4,4 % |
| Maison, États-Unis (indice FHFA, juin 2026) | 224,8 | 452,3 | +101 % | 3,6 % |
| Inflation, Canada (IPC) | 109,8 | 169,8 | +55 % | 2,2 % |
| Inflation, États-Unis (IPC) | 203,9 | 335,0 | +64 % | 2,5 % |
Le point qui compte pour un ménage québécois : l'écart entre la maison et le coût de la vie n'a pas été de quelques points, il a été de 139 points au Québec. Et la province a fait mieux que le Canada parce qu'elle n'a pas connu la correction de Toronto et de Vancouver : depuis août 2022, l'indice canadien recule (730 500 $ à 657 500 $) alors que l'indice québécois continue de monter (461 300 $ à 540 800 $). Le détail du marché actuel est dans notre bilan du marché immobilier au Québec en août 2026.
2. Sans levier, la Bourse a fait plus : le graphique qu'il faut montrer aussi
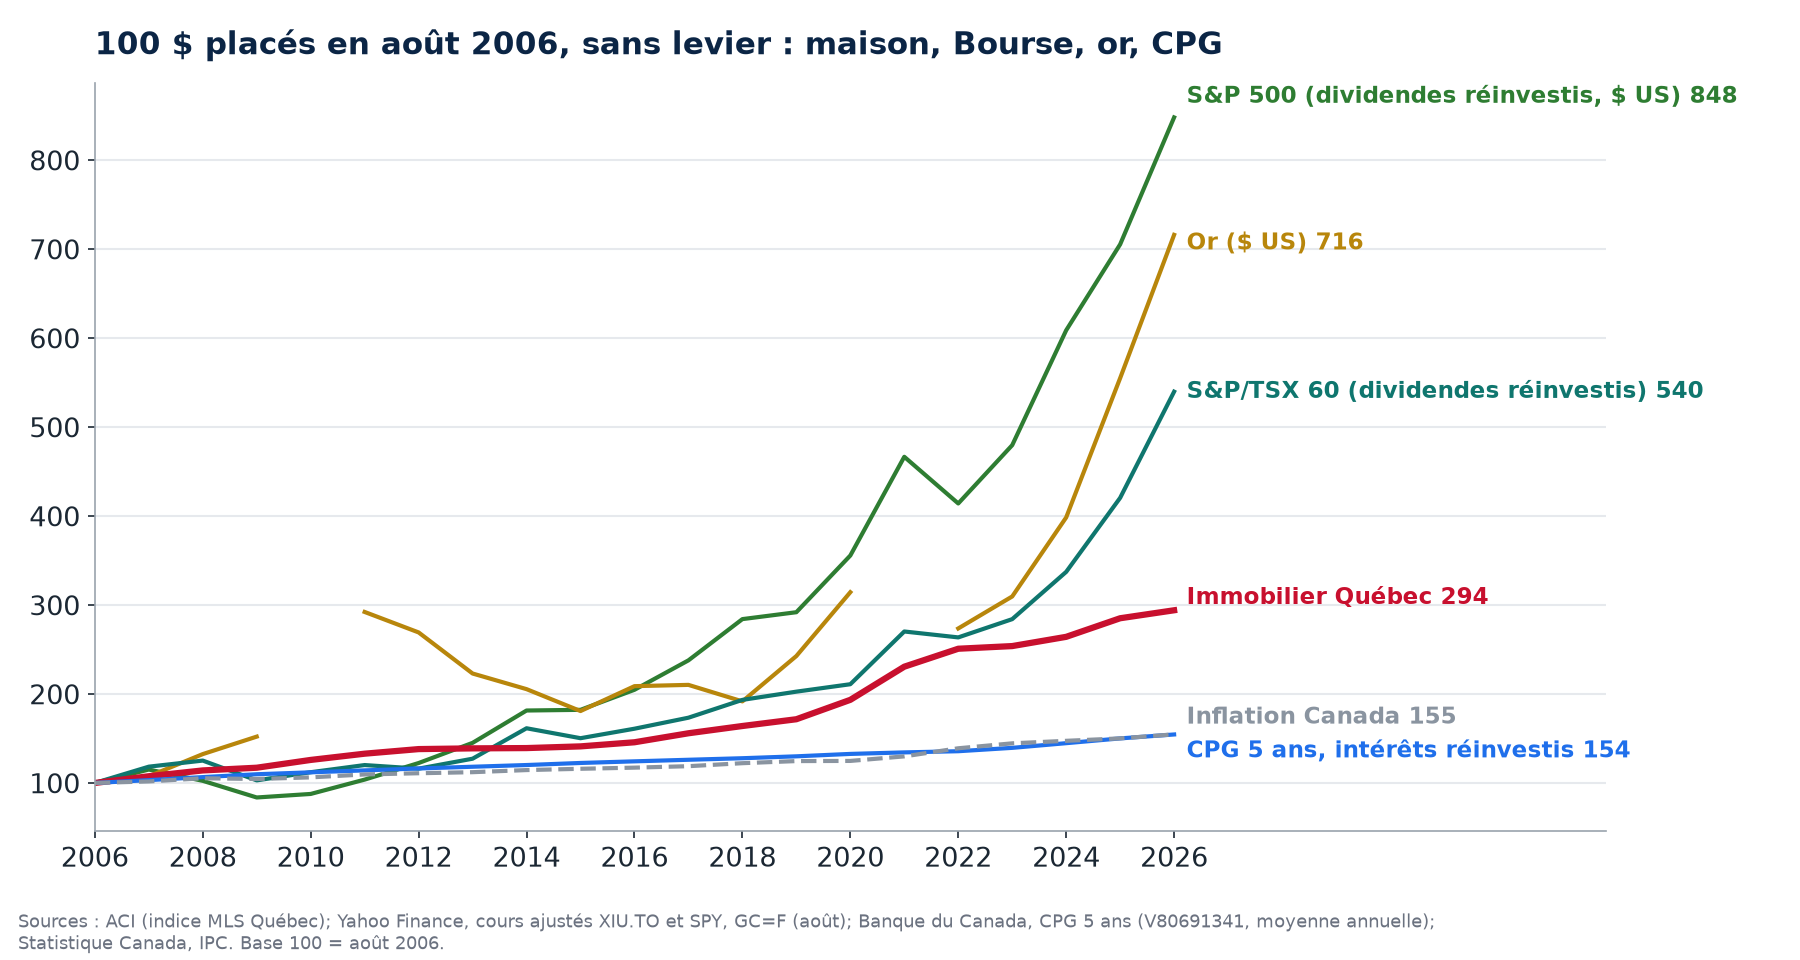
Un article honnête ne cache pas ce graphique. Dollar pour dollar et sans emprunt, les actions américaines (11,3 % par année, dividendes réinvestis, en dollars américains), l'or (10,3 %) et les actions canadiennes (8,8 %) ont battu la maison québécoise (5,5 %). Le CPG 5 ans, lui, a fait exactement l'inflation : 154 contre 155. Autrement dit, l'épargne « sans risque » de 2006 n'a rien gagné en 20 ans en pouvoir d'achat.
Mais personne n'achète une maison comptant, et personne ne vit dans son portefeuille d'actions. Les trois graphiques suivants montrent ce qui change quand on tient compte des baisses, de l'inflation et de la mise de fonds.
3. La vraie force de l'immobilier québécois : il n'a jamais reculé en 20 ans
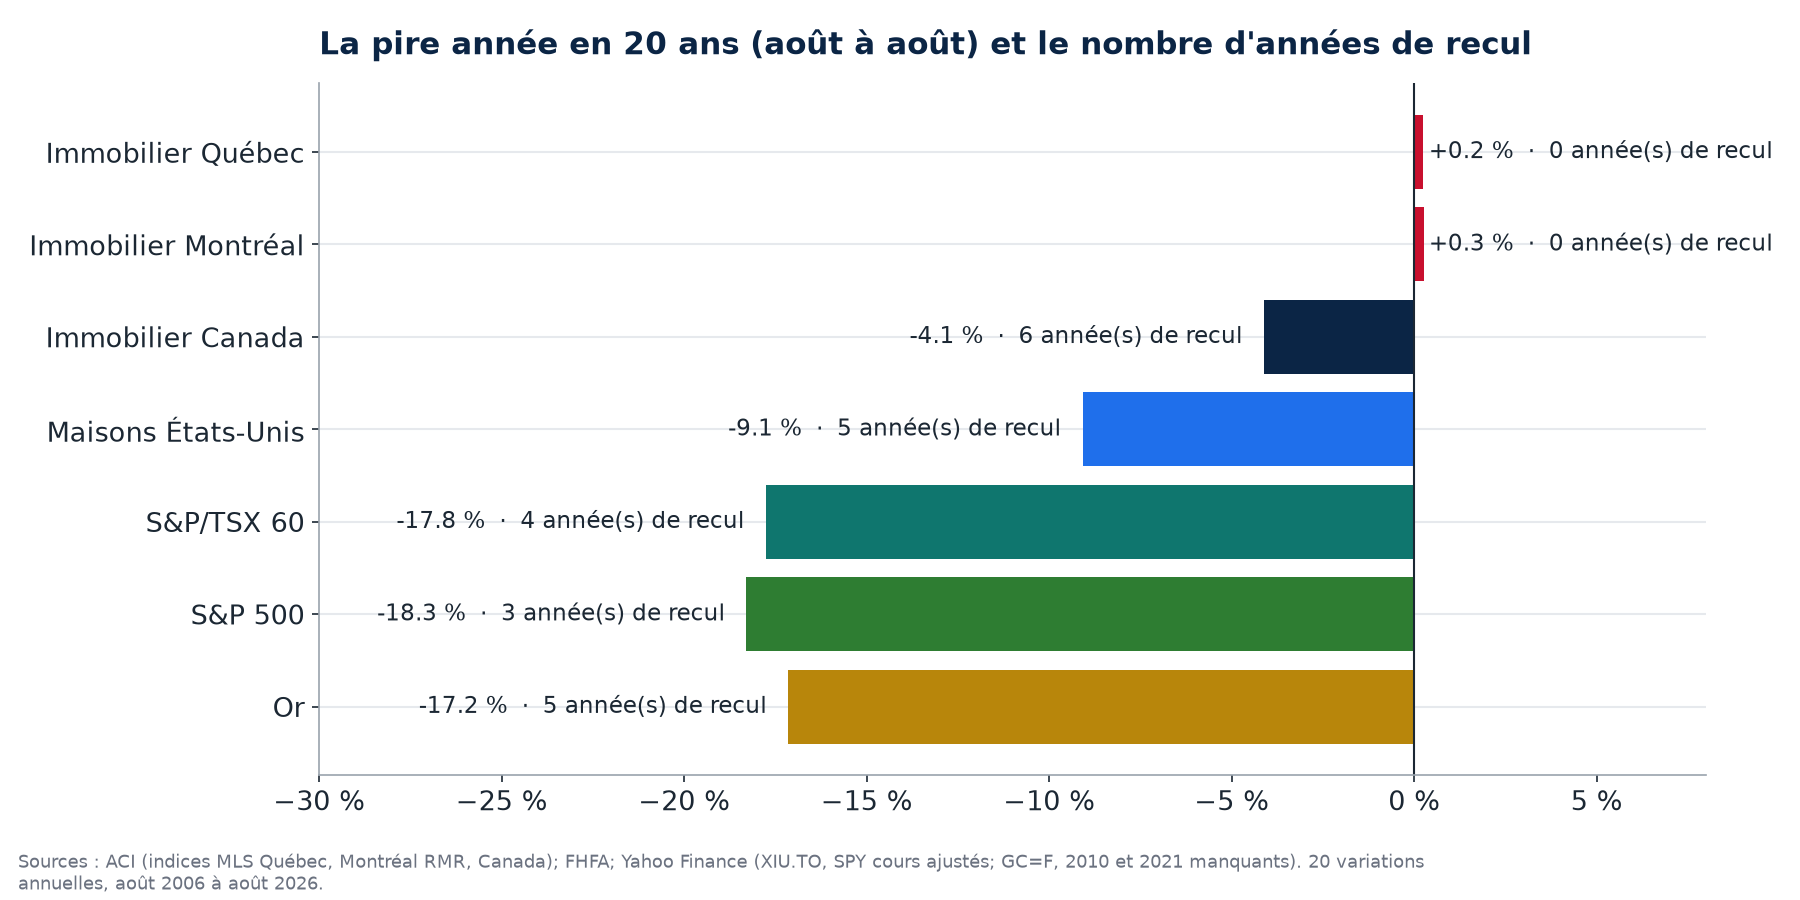
C'est le chiffre le plus important de cette page. Sur 20 lectures annuelles, l'indice québécois n'a jamais affiché de baisse d'une année à l'autre : la pire année a été +0,2 % (2013 à 2014), et Montréal +0,3 %. En 2009, au creux de la crise financière, la maison québécoise a fait +2,7 % pendant que le TSX perdait 21 % et que les maisons américaines entamaient cinq années de baisse (-20 % au total, d'août 2006 à août 2011).
La Bourse a fini plus haut, oui, mais en passant par des chutes de 18 à 21 % qui font vendre au mauvais moment. Un ménage ne vend pas sa maison parce que l'indice a bougé; il a vendu ses actions en 2009 et en 2022 bien plus souvent qu'il ne l'admet. La stabilité n'est pas un détail : c'est ce qui permet de tenir 20 ans.
4. En dollars réels : ce qui reste une fois l'inflation retirée
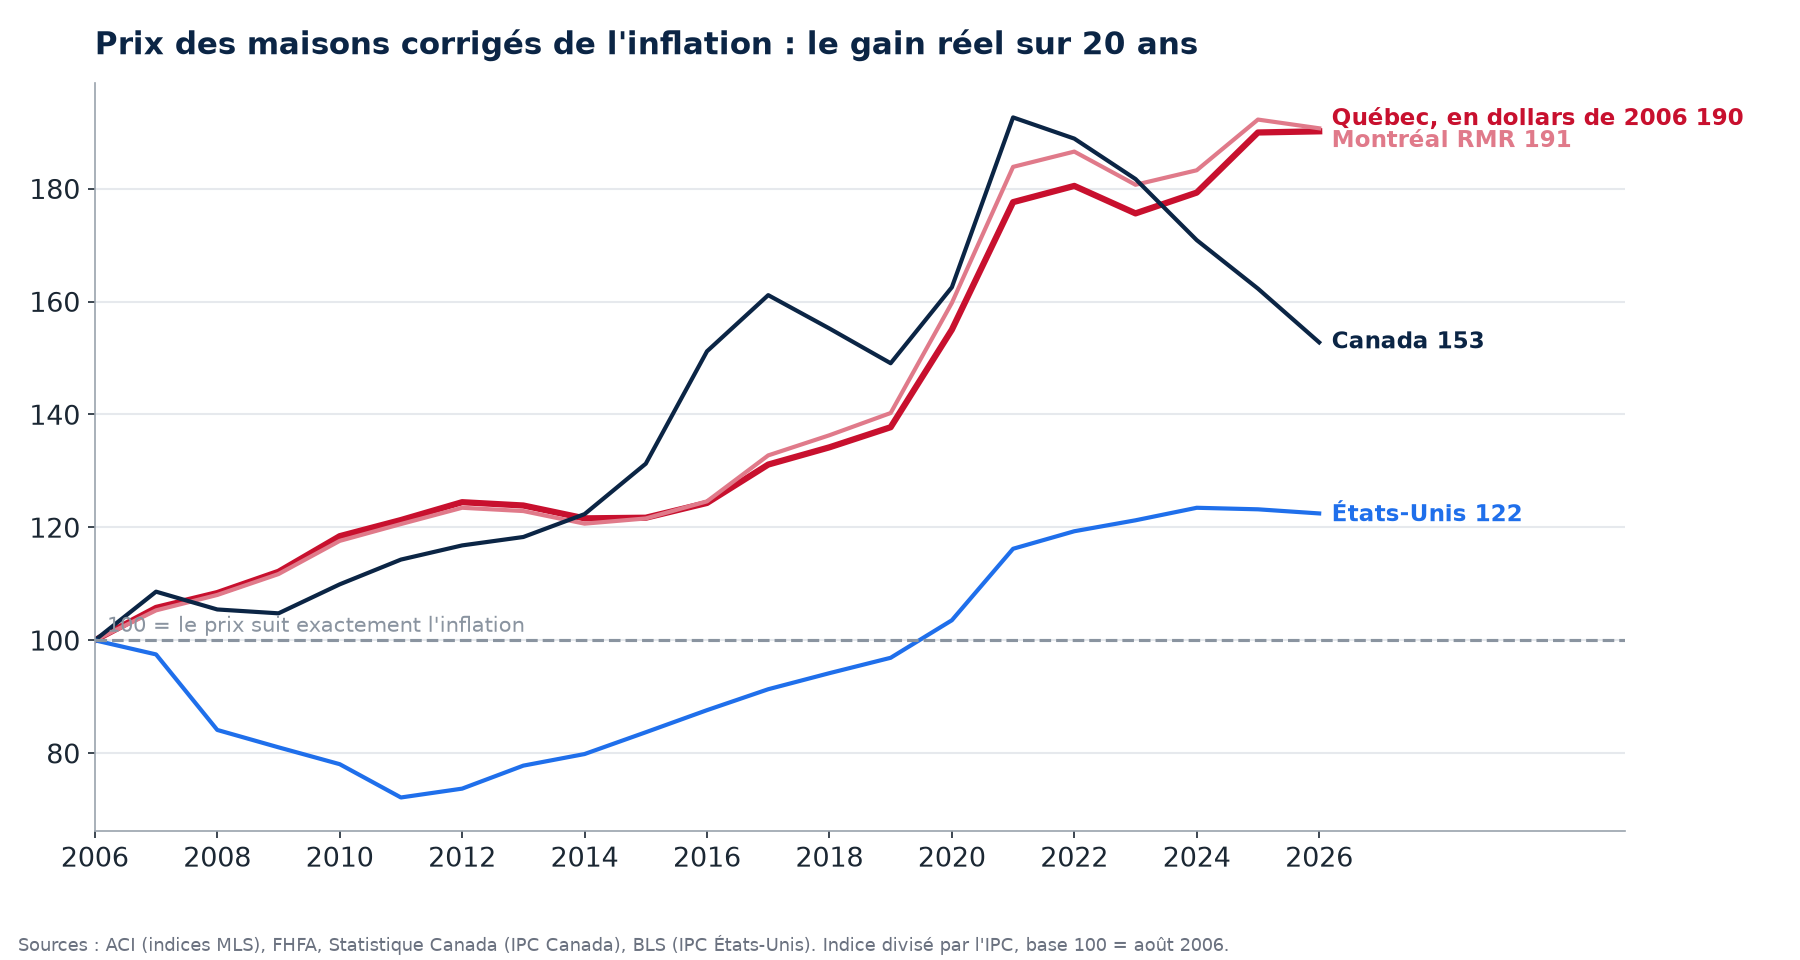
Corrigée de l'IPC, la maison québécoise a gagné 3,3 % par année en pouvoir d'achat, le Canada 2,1 %, les États-Unis 1,0 %. Le Québec n'a reculé en termes réels que trois fois en 20 ans (2013, 2014 et 2023, l'année où l'inflation a couru plus vite que les prix), contre neuf fois pour l'ensemble du Canada. C'est la définition même d'un actif qui protège contre l'inflation : il ne se contente pas de la suivre, il la dépasse, et sans les trous d'air des marchés financiers.
5. Le levier : pourquoi une mise de fonds de 20 % change tout
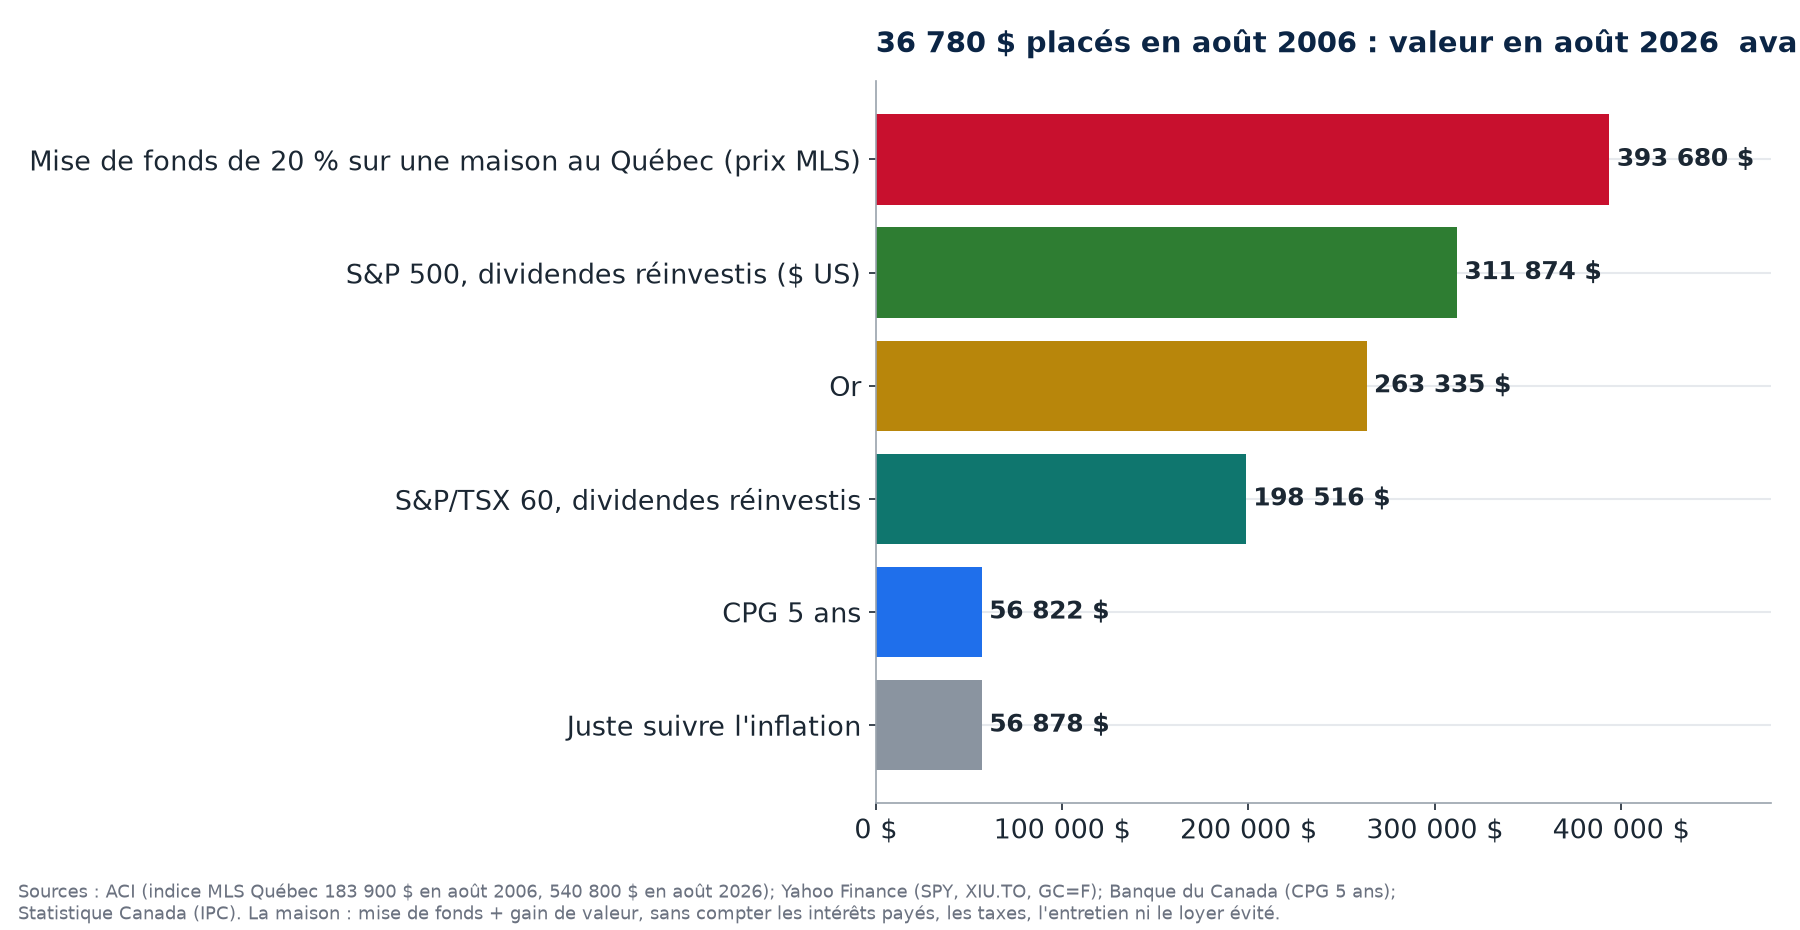
En août 2006, 20 % de la maison de référence québécoise, c'était 36 780 $. Vingt ans plus tard, le gain de valeur de la maison (356 900 $) plus la mise de fonds donnent 393 680 $, soit 10,7 fois la mise. Le même 36 780 $ dans le S&P 500 donne 311 874 $, dans l'or 263 335 $, dans le TSX 60 198 516 $, et dans un CPG 56 822 $.
Ce calcul a des limites qu'il faut nommer. Il ne compte pas les intérêts payés sur l'hypothèque de 147 120 $ : à 5,5 % sur 25 ans, c'est 115 486 $ d'intérêts en 20 ans, avec 100 036 $ de capital remboursé qui s'ajoutent à la valeur nette. Il ne compte pas non plus les taxes, l'entretien, la taxe de bienvenue ni les frais de vente. En face, il ne compte pas le loyer qu'un locataire aurait payé pendant 20 ans, ni le fait que le gain sur une résidence principale est exempt d'impôt au Canada, alors que le gain boursier hors CELI et REER est imposé. Le calcul ne dit pas que la maison bat la Bourse pour tout le monde. Il dit que, pour un ménage qui doit se loger de toute façon, le toit a été le placement à la fois le plus stable et, une fois le levier compté, le plus payant des 20 dernières années. Pour aller plus loin, lisez notre guide louer ou acheter et notre dossier sur l'investissement immobilier au Québec.
Ce que ça veut dire en septembre 2026
Le marché québécois entre dans cette rentrée avec des prix encore en hausse mais un rythme qui se calme : en août 2026, l'APCIQ mesure un prix médian de 497 501 $ pour une unifamiliale dans la province (+2 % sur un an) et de 650 000 $ dans la RMR de Montréal (+3 %), avec des inscriptions en vigueur en hausse de 21 % et des ventes en baisse de 7 %. Au Canada, l'ACI rapporte un prix moyen de 668 219 $ (+0,6 %) et un indice MLS en baisse de 3 % sur un an. Autrement dit, l'acheteur de 2026 a plus de choix et moins de surenchère qu'en 2021, et le vendeur québécois vend toujours dans un marché qui n'a jamais reculé sur 20 ans. Nos analyses faut-il acheter en 2026 ou attendre 2027, les taux hypothécaires au Québec en 2026 et nos prévisions pour 2027 complètent cette page. Pour un premier immeuble à revenus, voyez acheter un plex au Québec en 2026.
Questions fréquentes
L'immobilier a-t-il battu l'inflation au Québec sur 20 ans?
Oui, et largement : +194 % pour le prix de référence des maisons (indice MLS de l'ACI, août 2006 à août 2026) contre +55 % pour l'IPC canadien. En dollars réels, la maison vaut 1,9 fois sa valeur de 2006.
L'immobilier est-il le placement le plus rentable des 20 dernières années?
Sans levier, non : le S&P 500 avec dividendes (×8,5 en dollars américains), l'or (×7,2) et le S&P/TSX 60 (×5,4) ont fait plus que la maison québécoise (×2,9). Avec une mise de fonds de 20 %, la maison passe devant (393 680 $ contre 311 874 $ pour le S&P 500 sur 36 780 $ investis), avant intérêts, taxes et frais, et sans compter le loyer évité.
Une maison au Québec a-t-elle déjà perdu de la valeur en 20 ans?
Pas d'une année à l'autre : sur 20 variations annuelles (août à août), l'indice québécois et l'indice de Montréal n'ont jamais reculé. L'indice canadien a reculé 6 fois, les maisons américaines 5 fois de suite (2007 à 2011), le TSX 60 4 fois et le S&P 500 3 fois.
Le CPG protège-t-il contre l'inflation?
Sur 20 ans, un CPG 5 ans renouvelé aux taux affichés par la Banque du Canada a transformé 100 $ en 154 $, et il fallait 155 $ pour suivre l'inflation. Il a préservé le capital, pas le pouvoir d'achat.
Sources, toutes lues le 16 septembre 2026 : Association canadienne de l'immobilier (ACI), indice de prix MLS, fichier de septembre 2026 (valeurs d'août 2006 à août 2026 pour le Canada, le Québec, la RMR de Montréal, la RMR de Québec et le Centre-du-Québec); FHFA, indice des prix des maisons achat seulement, États-Unis, juin 2026; Statistique Canada, IPC d'ensemble, Canada (tableau 18-10-0004, série v41690973); U.S. Bureau of Labor Statistics, CPI-U (CUUR0000SA0); Banque du Canada, CPG 5 ans (V80691341) et taux hypothécaire affiché 5 ans (V80691335), moyennes annuelles; Yahoo Finance, cours ajustés des FNB XIU.TO et SPY, cours de l'or (GC=F, août 2010 et août 2021 manquants); APCIQ, statistiques mensuelles d'août 2026; ACI, communiqué du 15 septembre 2026. Les rendements boursiers sont avant frais et impôts; le S&P 500 et l'or sont en dollars américains. Cette page est informative : un courtier immobilier n'est pas un conseiller financier, et le passé ne garantit pas l'avenir.
Nos preuves, pas nos promesses
L'équipe Loaa & Manseur, dirigée par Lotfi Manseur et Loaa Al Daow, est l'équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial des grandes équipes résidentielles selon le classement officiel RE/MAX, calculé sur les transactions réelles. Sa fiche Google compte plus de 220 avis avec une note de 4,9. Ses bureaux sont au 55, avenue de l'Équinoxe à Brossard, à un pont de l'île, et le permis de chaque courtier se vérifie au registre public de l'OACIQ. Trois choses à vérifier vous-même avant de nous appeler, et à exiger de n'importe quel autre courtier.
Dans le même dossier : Marché immobilier de Québec en août 2026 : 677 ventes, un deuxième meilleur août en 25 ans, et des vendeurs qui ajustent, Investissement immobilier au Québec en 2026 : par où commencer, avec les chiffres publiés et le calcul honnête, Faut-il acheter en 2026 ou mieux vaut attendre 2027?, Taux hypothécaire au Québec en 2026 : où en sont les taux à la mi-septembre, banque par banque, et ce qui vient, Prévisions 2027 : vendre maintenant ou attendre l'an prochain ? et Acheter un plex à Québec en 2026 : 575 000 $ de médiane, le financement à 10 %, les loyers et le calcul complet.
Aussi disponible en anglais : English version of this guide.
Publié le 16 septembre 2026 par l'équipe Loaa & Manseur, équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial selon le classement officiel RE/MAX. Confiez-nous votre projet.