Mise de fonds · Sainte-Julie · 2026
Combien il faut avoir de côté pour acheter la maison médiane à Sainte-Julie en 2026 : le minimum légal, les 20 % qui évitent la prime SCHL, la prime au minimum, la part couverte par un CELIAPP et un RAP, et la même chose pour un condo et pour 2016. Chiffres Centris et règles fédérales.
À Sainte-Julie, la maison médiane coûte 667 400 $ en 2026 (janv. à sept.) : la mise de fonds minimale est de 41 740 $ (5 % + 10 %), soit 6,3 % du prix, dans la norme des 50 villes suivies (médiane 36 000 $). Pour éviter la prime SCHL, il faut 20 %, 133 480 $; avec le minimum, la prime est de 25 026 $ (4,0 % du prêt), ajoutée à l'hypothèque. En 2016, le minimum était de 15 475 $ : +170 % en dix ans. Source : Centris (Matrix) et règles fédérales, compilé le 7 octobre 2026.
La réponse courte
À Sainte-Julie, la maison médiane coûte 667 400 $ en 2026 (janv. à sept.) : la mise de fonds minimale est de 41 740 $ (5 % + 10 %), soit 6,3 % du prix, dans la norme des 50 villes suivies (médiane 36 000 $). Pour éviter la prime SCHL, il faut 20 %, 133 480 $; avec le minimum, la prime est de 25 026 $ (4,0 % du prêt), ajoutée à l'hypothèque. En 2016, le minimum était de 15 475 $ : +170 % en dix ans.
La mise de fonds minimale à Sainte-Julie, année par année
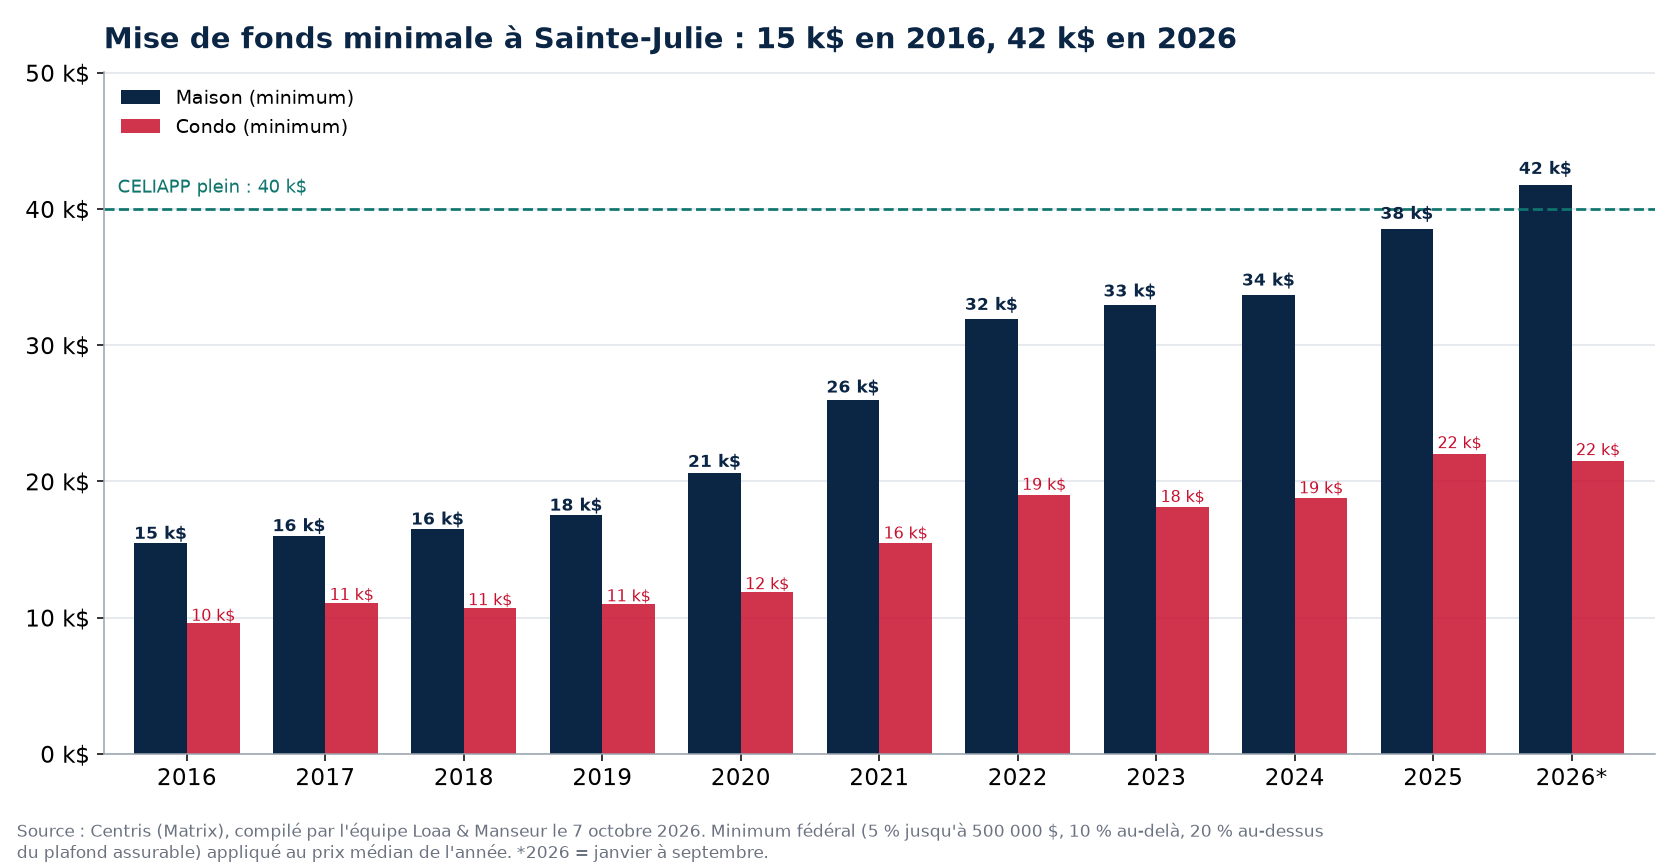
| Année | Prix médian (maison) | Mise de fonds minimale | Règle | Prime SCHL au minimum | 20 % (sans prime) |
|---|---|---|---|---|---|
| 2016 | 309 500 $ | 15 475 $ | 5 % | 11 761 $ | 61 900 $ |
| 2017 | 320 500 $ | 16 025 $ | 5 % | 12 179 $ | 64 100 $ |
| 2018 | 330 000 $ | 16 500 $ | 5 % | 12 540 $ | 66 000 $ |
| 2019 | 350 000 $ | 17 500 $ | 5 % | 13 300 $ | 70 000 $ |
| 2020 | 413 000 $ | 20 650 $ | 5 % | 15 694 $ | 82 600 $ |
| 2021 | 510 000 $ | 26 000 $ | 5 % + 10 % | 19 360 $ | 102 000 $ |
| 2022 | 569 500 $ | 31 950 $ | 5 % + 10 % | 21 502 $ | 113 900 $ |
| 2023 | 579 125 $ | 32 912 $ | 5 % + 10 % | 21 849 $ | 115 825 $ |
| 2024 | 587 000 $ | 33 700 $ | 5 % + 10 % | 22 132 $ | 117 400 $ |
| 2025 | 635 000 $ | 38 500 $ | 5 % + 10 % | 23 860 $ | 127 000 $ |
| 2026 (janv. à sept.) | 667 400 $ | 41 740 $ | 5 % + 10 % | 25 026 $ | 133 480 $ |
Prix de vente médian des maisons unifamiliales, municipalité Sainte-Julie entière, Centris (Matrix). Minimum : 5 % jusqu'à 500 000 $, 10 % au-delà, 20 % au-dessus du plafond assurable (1 M$ jusqu'en 2024, 1,5 M$ depuis). Prime : barème SCHL selon le ratio prêt-valeur.
Minimum, 10 %, 15 % ou 20 % : les scénarios sur la maison médiane de 2026
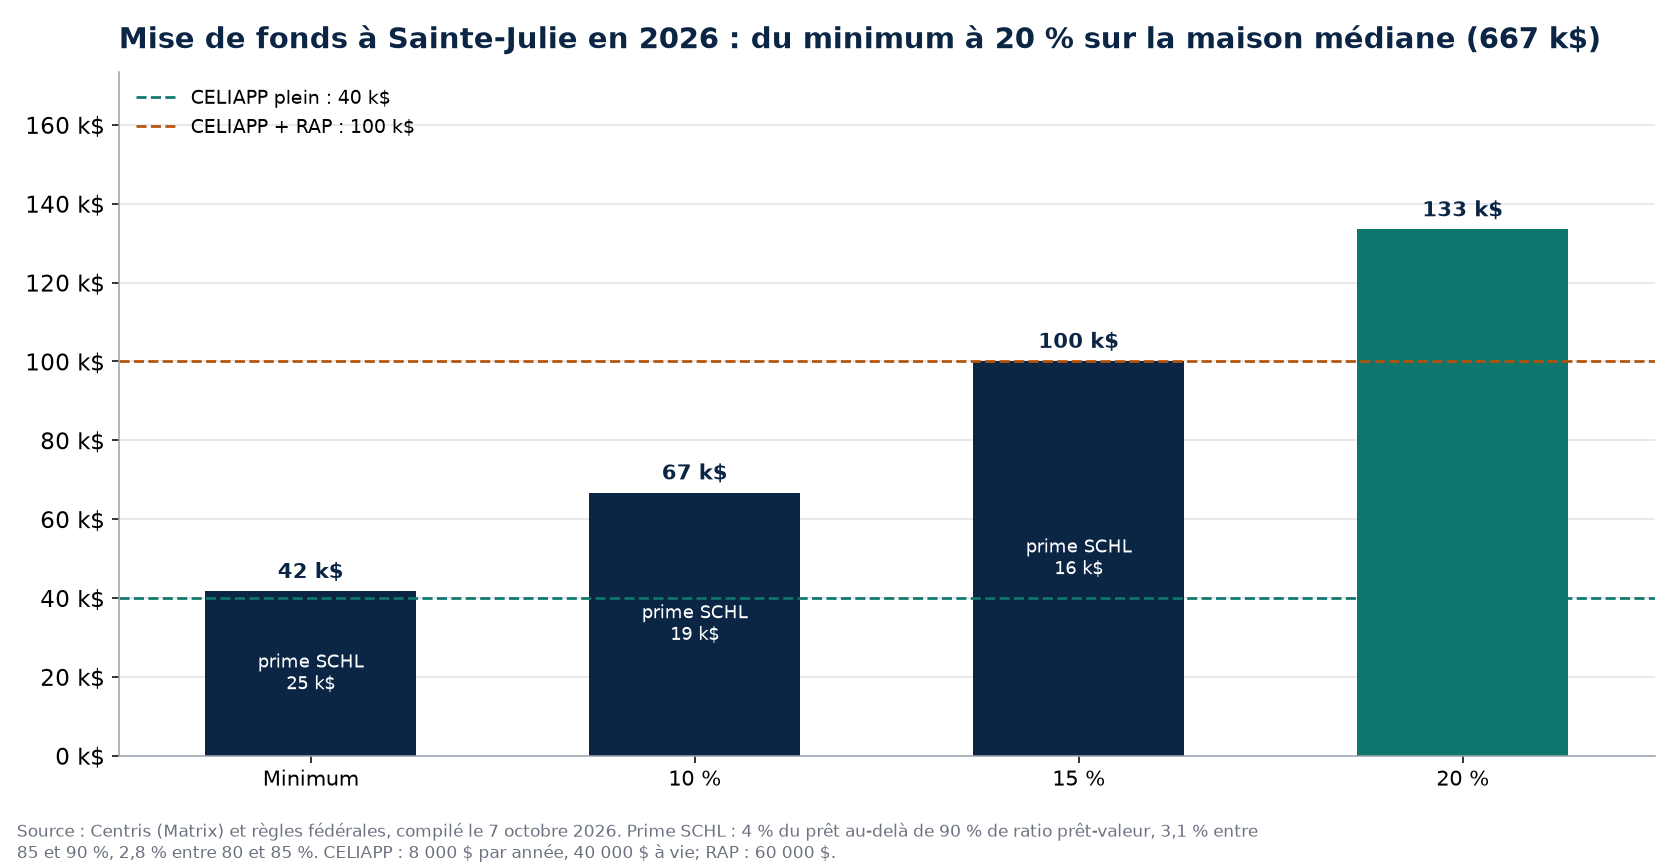
| Mise de fonds | Montant | Prime SCHL | Taux de prime | Hypothèque (prix − mise + prime) |
|---|---|---|---|---|
| Minimum (5 % + 10 %) | 41 740 $ | 25 026 $ | 4,0 % du prêt | 650 686 $ |
| 10 % | 66 740 $ | 18 620 $ | 3,1 % du prêt | 619 280 $ |
| 15 % | 100 110 $ | 15 884 $ | 2,8 % du prêt | 583 174 $ |
| 20 % | 133 480 $ | aucune | aucune | 533 920 $ |
Ce que ça donne avec le CELIAPP et le RAP à Sainte-Julie
- CELIAPP : un compte plein, 40 000 $ (8 000 $ par année pendant cinq ans), couvre 96 % de la mise de fonds minimale à Sainte-Julie; il manque 1 740 $. Dans 33 villes sur 50, 40 000 $ suffisent pour le minimum.
- CELIAPP + RAP : seul, 100 000 $ d'épargne fiscalisée (CELIAPP 40 000 $ + RAP 60 000 $) couvrent 240 % du minimum; en couple, 200 000 $ en couvrent 479 %, et même 150 % des 20 %.
- Dix ans : la mise de fonds minimale est passée de 15 475 $ à 41 740 $ (+170 %), le prix de +116 % : plus vite que le prix, parce que la tranche au-dessus de 500 000 $ exige 10 %. Médiane des 50 villes : +167 %.
- Prime SCHL au minimum : 11 761 $ en 2016, 25 026 $ en 2026. C'est le prix de la petite mise de fonds : 25 026 $ ajoutés au prêt, sans compter la taxe de vente provinciale de 9 % sur la prime, payable comptant.
- L'écart entre le minimum et 20 % à Sainte-Julie est de 91 740 $ : c'est ce qu'il faut épargner de plus pour éviter la prime, ou le montant qu'un don familial ou un héritage change dans le dossier.
- Condo : 430 000 $ au prix médian à Sainte-Julie, mise de fonds minimale 21 500 $ (5 %), 20 % = 86 000 $, prime au minimum 16 340 $. En 2016, le minimum pour un condo était de 9 575 $. Un CELIAPP plein couvre 186 % du minimum du condo.
Ce que ça change pour acheter à Sainte-Julie
À Sainte-Julie, le minimum (41 740 $) est à portée d'un CELIAPP plein à 96 %, et le RAP fait le reste. Viser 20 % (133 480 $) économise la prime de 25 026 $ mais demande 91 740 $ de plus : à chacun de peser l'attente contre la prime. Le compromis fréquent est 10 % (66 740 $), qui ramène la prime à 3,1 % du prêt. Pour un vendeur, la plupart des acheteurs de première maison arrivent avec le minimum : un prix qui passe l'évaluation du prêteur est un prix qui se vend. Le détail des règles, et le calcul sur n'importe quel prix, est dans mise de fonds minimale 2026 au Québec; la taxe de bienvenue à prévoir en plus, dans taxe de bienvenue à Sainte-Julie.
Comment lire ces chiffres
Trois chiffres par année pour Sainte-Julie : le prix médian des maisons vendues sur Centris, la mise de fonds minimale permise par les règles fédérales à ce prix, et la prime d'assurance que cette mise de fonds entraîne. La règle a changé une fois en dix ans : le plafond assurable est passé de 1 à 1,5 million le 15 décembre 2024, ce qui ne touche que les villes où la médiane dépasse le million. La prime est calculée sur le prêt et s'ajoute à l'hypothèque; la TVQ de 9 % sur la prime, elle, se paie comptant chez le notaire. Pour un condo, mêmes règles : prix des condos à Sainte-Julie.
Questions fréquentes
Quelle est la mise de fonds minimale pour une maison à Sainte-Julie?
41 740 $ pour la maison médiane (667 400 $) : 5 % + 10 %. Avec cette mise de fonds, la prime SCHL est de 25 026 $. Pour une maison à un autre prix, la règle est 5 % jusqu'à 500 000 $ et 10 % au-delà, jusqu'à 1,5 million.
Combien pour 20 % de mise de fonds à Sainte-Julie?
133 480 $, soit 20 % de 667 400 $. C'est 91 740 $ de plus que le minimum, en échange de 25 026 $ de prime évitée et d'une hypothèque plus petite.
Le CELIAPP et le RAP suffisent-ils pour acheter à Sainte-Julie?
Oui, dans 49 villes sur 50 pour une personne seule (CELIAPP 40 000 $ + RAP 60 000 $ = 100 000 $). À Sainte-Julie, ces 100 000 $ couvrent 240 % du minimum : largement.
Source : Centris (Matrix), module Statistiques, requêtes du 16 septembre 2026 pour la municipalité Sainte-Julie : prix de vente médian des maisons unifamiliales et des copropriétés par année sur dix ans; règles fédérales de mise de fonds minimale (ministère des Finances du Canada) et barème de primes de la SCHL; plafonds du CELIAPP et du RAP (Agence du revenu du Canada); compilé par l'équipe Loaa & Manseur, agrégats seulement. Le hub mise de fonds dans 50 villes compare les 50 villes.
Nos autres séries de données à Sainte-Julie, tirées des mêmes fiches Centris :
- Marché d'acheteur ou de vendeur à Sainte-Julie
- De combien on négocie à Sainte-Julie
- Les maisons qui ne se vendent pas à Sainte-Julie
Chaque série est recalculée sur les ventes réelles, agrégats seulement.
Nos preuves, pas nos promesses
L'équipe Loaa & Manseur, dirigée par Lotfi Manseur et Loaa Al Daow, est l'équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial des grandes équipes résidentielles selon le classement officiel RE/MAX, calculé sur les transactions réelles. Sa fiche Google compte plus de 220 avis avec une note de 4,9. Ses bureaux sont au 55, avenue de l'Équinoxe à Brossard, à un pont de l'île, et le permis de chaque courtier se vérifie au registre public de l'OACIQ. Trois choses à vérifier vous-même avant de nous appeler, et à exiger de n'importe quel autre courtier.
Dans le même dossier : Mise de fonds minimale en 2026 au Québec : 5 % jusqu'à 500 000 $, 10 % au-delà, 20 % à partir de 1,5 million, avec CELIAPP, RAP, don et le calcul sur 450 000 $ à 900 000 $, Taxe de bienvenue à Sainte-Julie en 2026 : 2,5 % de 500 000 $ à 1 000 000 $ puis 3 %, calcul et remboursement, Quel salaire faut-il pour acheter une maison à Sainte-Julie? 133 000 $ de revenu du ménage, CELIAPP maximum 2026 : par année, à vie, report, et combien on peut vraiment cotiser cette année, Prix des maisons à Sainte-Julie : dix ans de données Centris (2016 à 2026), délai de vente et inventaire des 12 derniers mois et Acheter une maison à Sainte-Julie en 2026 : le budget, les secteurs, les étapes et les pièges.
Publié le 7 octobre 2026 par l'équipe Loaa & Manseur, équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial selon le classement officiel RE/MAX. Confiez-nous votre projet.