Paiement hypothécaire · Longueuil · 2016-2026
Le paiement mensuel de la maison médiane à Longueuil chaque année depuis 2016, calculé avec le prix Centris de l'année et le taux 5 ans réellement consenti par les banques : le creux de 2021, le choc de 2023, la part du prix et la part du taux, le renouvellement, et le revenu que ça demande. Chiffres publics, pas des estimations.
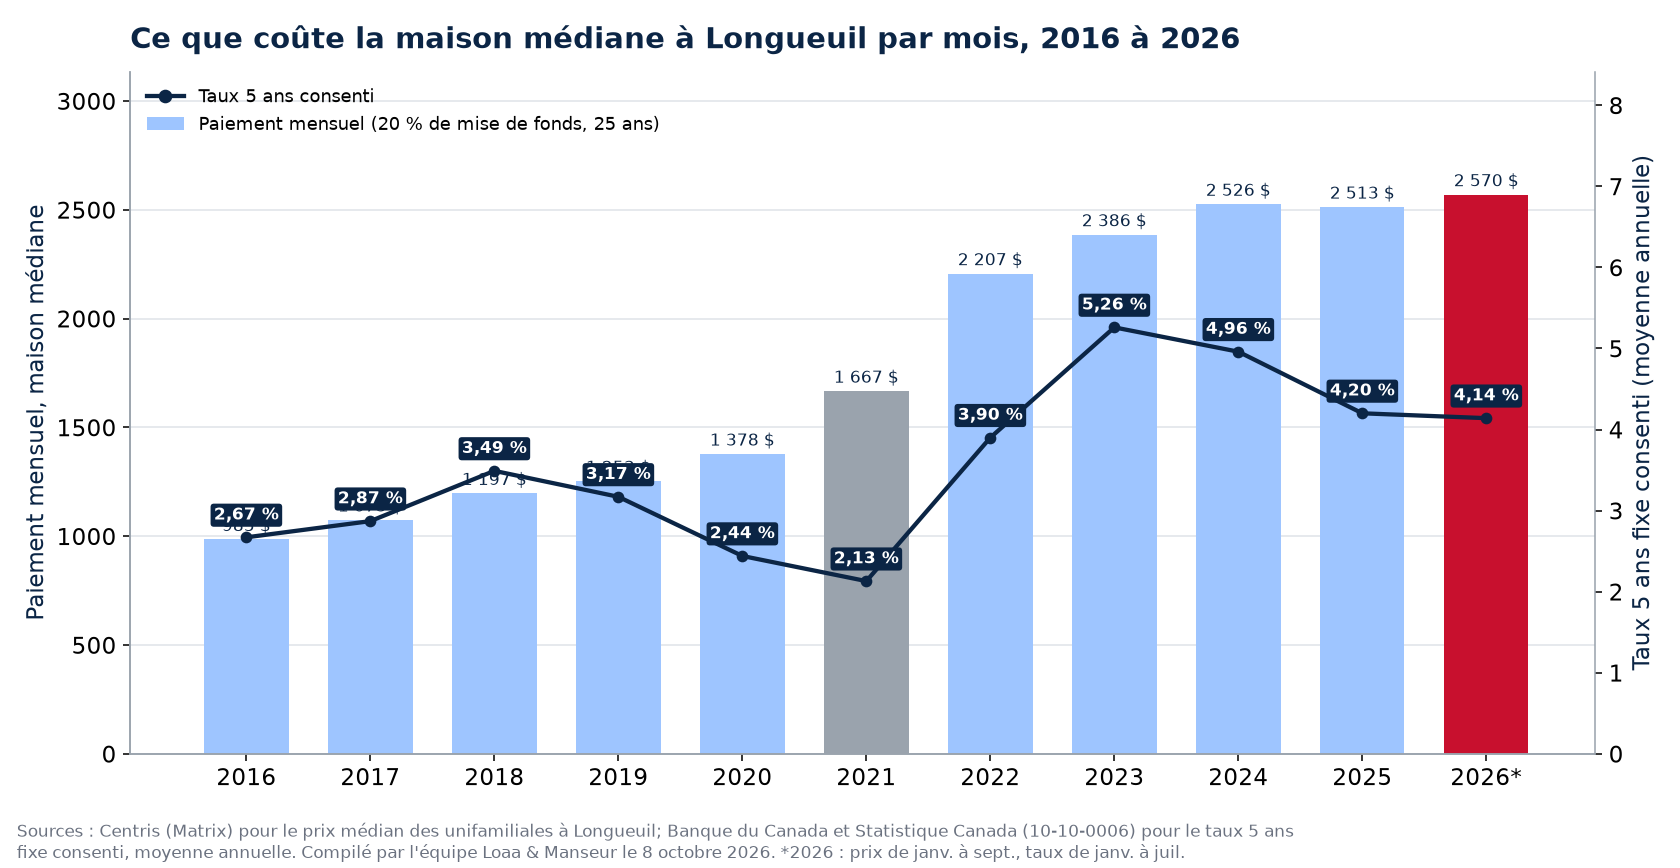
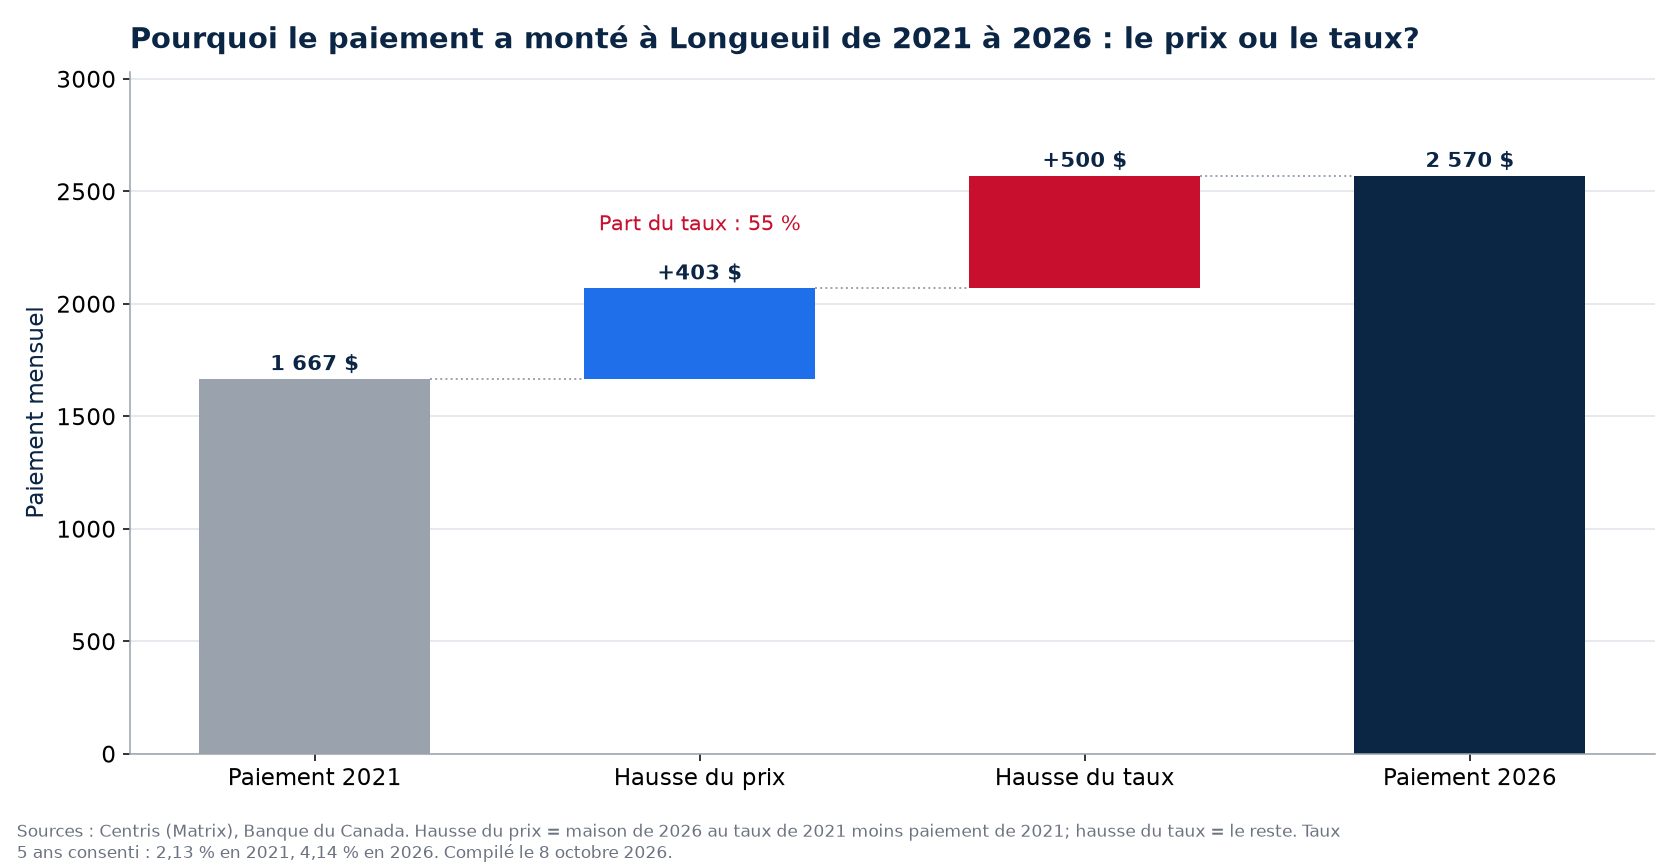
À Longueuil, la maison médiane (602 000 $ en 2026 (janv. à sept.)) coûte 2 570 $ par mois avec 20 % de mise de fonds (120 400 $), un prêt de 481 600 $ amorti sur 25 ans au taux 5 ans fixe consenti en 2026 (4,14 %). En 2016, la même maison médiane (269 750 $) coûtait 985 $ par mois à 2,67 %; en 2021, 1 667 $ par mois à 2,13 %. Le paiement a donc bondi de +161 % en dix ans, plus vite que le prix (+123 %), parce que le taux a changé de direction, un paiement dans la norme des 50 villes suivies (médiane 2 604 $). Entre 2021 et 2026, le paiement a monté de 903 $ par mois : 403 $ viennent du prix et 500 $ du taux, soit 55 % pour le taux. Sources : Centris, Banque du Canada, compilé le 8 octobre 2026.
La réponse courte
À Longueuil, la maison médiane (602 000 $ en 2026 (janv. à sept.)) coûte 2 570 $ par mois avec 20 % de mise de fonds (120 400 $), un prêt de 481 600 $ amorti sur 25 ans au taux 5 ans fixe consenti en 2026 (4,14 %). En 2016, la même maison médiane (269 750 $) coûtait 985 $ par mois à 2,67 %; en 2021, 1 667 $ par mois à 2,13 %. Le paiement a donc bondi de +161 % en dix ans, plus vite que le prix (+123 %), parce que le taux a changé de direction, un paiement dans la norme des 50 villes suivies (médiane 2 604 $). Entre 2021 et 2026, le paiement a monté de 903 $ par mois : 403 $ viennent du prix et 500 $ du taux, soit 55 % pour le taux.
Prix, taux et paiement par année
| Année | Prix médian maison | Taux 5 ans consenti | Paiement mensuel maison | Paiement mensuel condo |
|---|---|---|---|---|
| 2016 | 269 750 $ | 2,67 % | 985 $ | 694 $ |
| 2017 | 288 000 $ | 2,87 % | 1 075 $ | 709 $ |
| 2018 | 300 000 $ | 3,49 % | 1 197 $ | 778 $ |
| 2019 | 325 000 $ | 3,17 % | 1 253 $ | 806 $ |
| 2020 | 387 000 $ | 2,44 % | 1 378 $ | 869 $ |
| 2021 | 485 000 $ | 2,13 % | 1 667 $ | 1 035 $ |
| 2022 | 530 000 $ | 3,90 % | 2 207 $ | 1 464 $ |
| 2023 | 500 000 $ | 5,26 % | 2 386 $ | 1 618 $ |
| 2024 | 545 000 $ | 4,96 % | 2 526 $ | 1 687 $ |
| 2025 | 585 000 $ | 4,20 % | 2 513 $ | 1 613 $ |
| 2026 (janv. à sept.) | 602 000 $ | 4,14 % | 2 570 $ | 1 644 $ |
Prix médian des unifamiliales vendues à Longueuil, Centris (Matrix). Taux : moyenne annuelle des taux 5 ans fixes consentis sur les nouveaux prêts (Banque du Canada, Statistique Canada 10-10-0006). Paiement : 20 % de mise de fonds, 25 ans, composition semestrielle. 2026 : taux de janvier à juillet.
Ce que dix ans de paiements disent à Longueuil
- Le prix a fait +123 % de 2016 à 2026 à Longueuil, le taux 5 ans est passé de 2,67 % à 4,14 % en passant par 2,13 % en 2021 : le paiement a fait +161 %. Le sommet est 2026 (2 570 $), le creux 2016 (985 $).
- La maison de 2026 au taux de 2021 coûterait 2 070 $ par mois; la maison de 2021 au taux de 2026 coûterait 2 071 $ par mois. Ici, le taux pèse plus que le prix dans la hausse depuis 2021.
- Le choc du renouvellement : une maison médiane achetée à Longueuil en 2021 (485 000 $, 2,13 %) se payait 1 667 $ par mois; au renouvellement de 2026, avec un solde d'environ 325 915 $ et 20 ans restants à 4,14 %, le paiement passe à 1 993 $ par mois, +326 $ par mois (+20 %).
- Chaque point de taux en plus ou en moins vaut 270 $ par mois sur la maison médiane de 2026 à Longueuil. Au taux affiché des banques (6,09 %), celui qui sert au test de résistance, le paiement serait de 3 107 $ par mois.
- Le condo médian à Longueuil (385 000 $) coûte 1 644 $ par mois en 2026, contre 694 $ par mois en 2016 : 926 $ par mois de moins que la maison, avant les frais de copropriété.
- Ordre de grandeur du revenu : si l'hypothèque seule ne doit pas dépasser 32 % du revenu brut, il faut 96 375 $ par année pour la maison médiane à Longueuil en 2026, taxes, chauffage et autres dettes non comptés. Le détail du calcul et de la mise de fonds minimale est dans mise de fonds pour acheter à Longueuil.
- Dans les 50 villes suivies, le paiement médian est passé de 953 $ en 2016 à 1 549 $ en 2021 et 2 604 $ en 2026 (+162 % en dix ans); il a doublé dans 48 villes, dépasse 2 000 $ dans 37 et 3 000 $ dans 15. Le taux explique 48 % de la hausse depuis 2021 en médiane.
Ce que ça change pour acheter ou vendre à Longueuil
À 2 570 $ par mois, la maison médiane à Longueuil demande un revenu de l'ordre de 96 375 $ par année pour l'hypothèque seule : c'est faisable à deux revenus, serré à un seul. Le taux compte autant que le prix : un point de moins ramène 270 $ par mois, et c'est ce que les acheteurs regardent quand ils décident d'entrer ou d'attendre. Pour un vendeur, le moment où les taux baissent est celui où les acheteurs reviennent, pas celui où il faut baisser son prix. Pour celui qui renouvelle en 2026 une hypothèque de 2021, l'écart de 326 $ par mois est à prévoir avant de décider de garder ou de vendre : la plus-value de la maison selon l'année d'achat à Longueuil dit ce que la maison a gagné pendant ce temps.
Comment lire ces chiffres
Un paiement par année pour Longueuil en entier : ce que coûte, chaque mois, la maison du milieu du marché financée comme la plupart des acheteurs la financent, à 20 % de mise de fonds sur 25 ans. Le taux de chaque année est le taux moyen consenti par les banques sur les prêts 5 ans fixes (Banque du Canada), pas une estimation. Le revenu brut indiqué est un ordre de grandeur : il ne compte que l'hypothèque à 32 % du revenu, sans les taxes, le chauffage ni les autres dettes que le prêteur ajoute dans ses ratios. La page mise de fonds à Longueuil fait le calcul avec les règles de 2026.
Questions fréquentes
Combien coûte la maison médiane à Longueuil par mois en 2026?
2 570 $ par mois pour la maison médiane de 602 000 $, avec 20 % de mise de fonds (120 400 $), 25 ans d'amortissement et le taux 5 ans consenti en 2026 (4,14 %). Taxes, chauffage et assurance en plus.
Le paiement a-t-il déjà été plus élevé à Longueuil?
Oui : 2 570 $ par mois en 2026, le plus haut des onze années, contre 985 $ par mois en 2016 et 1 667 $ par mois en 2021. Entre 2021 et 2026, le prix explique 403 $ de la hausse mensuelle et le taux 500 $.
Quel revenu faut-il pour la maison médiane à Longueuil?
Environ 96 375 $ de revenu brut par année si l'hypothèque seule plafonne à 32 % du revenu, sans les taxes ni le chauffage. À deux revenus, c'est 48 188 $ chacun. Le prêteur ajoute les taxes, le chauffage et les autres dettes dans ses ratios, ce qui monte la barre.
Sources : Centris (Matrix), module Statistiques, requête du 16 septembre 2026 pour la municipalité Longueuil, prix de vente médian des unifamiliales et des copropriétés par année; Banque du Canada et Statistique Canada, tableau 10-10-0006, taux d'intérêt sur les fonds avancés, prêts hypothécaires résidentiels à taux fixe de 5 ans et plus, moyenne annuelle des prêts assurés et non assurés; compilé par l'équipe Loaa & Manseur, calcul à 20 % de mise de fonds et 25 ans, agrégats seulement. Le hub paiement hypothécaire dans 50 villes compare les 50 villes.
Nos preuves, pas nos promesses
L'équipe Loaa & Manseur, dirigée par Lotfi Manseur et Loaa Al Daow, est l'équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial des grandes équipes résidentielles selon le classement officiel RE/MAX, calculé sur les transactions réelles. Sa fiche Google compte plus de 220 avis avec une note de 4,9. Ses bureaux sont au 55, avenue de l'Équinoxe à Brossard, à un pont de l'île, et le permis de chaque courtier se vérifie au registre public de l'OACIQ. Trois choses à vérifier vous-même avant de nous appeler, et à exiger de n'importe quel autre courtier.
Dans le même dossier : Mise de fonds pour acheter à Longueuil en 2026 : le minimum, 20 %, la prime SCHL, le CELIAPP et le RAP, maison et condo (Centris), Prix des maisons à Longueuil : dix ans de données Centris (2016 à 2026), délai de vente et inventaire des 12 derniers mois, Combien votre maison a pris de valeur à Longueuil : la plus-value selon l'année d'achat, de 2016 à 2026 (Centris), Quel salaire faut-il pour acheter une maison à Longueuil? 132 000 $ de revenu du ménage, Acheter une maison à Longueuil en 2026 : le budget, le Vieux-Longueuil et Saint-Hubert, les étapes et les pièges et Premier acheteur à Longueuil en 2026 : le budget réel, les sept programmes et les secteurs où un premier budget devient un chez-soi.
Publié le 8 octobre 2026 par l'équipe Loaa & Manseur, équipe no 1 de RE/MAX Platine en 2024 et en 2025, 6e équipe RE/MAX au Québec, 15e au Canada et dans le top 50 mondial selon le classement officiel RE/MAX. Confiez-nous votre projet.